

住宅業界トップの大和ハウス工業が、新築一戸建て住宅の受注を大幅に絞り込む方針を打ち出したという報道は、業界内に少なからず衝撃を与えた。しかし、実際には大手ハウスメーカーの「住宅離れ」はすでに着実に進行している。その背景には、人口減少などに伴う新設住宅着工戸数の減少がある。本コラムでは、こうした大手ハウスメーカーの事業戦略の変化を取り上げ、不動産投資の視点から、今後の住宅市場の動向を考察する。
大和ハウスの一戸建て住宅事業の再編・強化策の内容
2026年9月4日、大和ハウス工業(以下、大和ハウス)は、国内住宅事業の大幅な再編を発表した。これまで山形県と沖縄県を除く全国で展開していた新築一戸建て住宅事業について、23道県から撤退し、2027年4月からは東京、大阪、愛知などの都市圏を中心とする14支社・支店23エリア(復興住宅のみ対応する石川県を含む)に絞って事業を展開する。これに伴い、北海道から鹿児島県までの23道県で新築一戸建て住宅の新規販売から撤退する方針だ。
商品戦略についても、注文住宅の最低受注金額を5,000万円以上に絞り込み、設計や施工の効率化によってコストを抑えた規格型住宅にも注力する。
同社の2026年3月期の一戸建て住宅の販売戸数は4,867戸であり、かつて年間1万戸を超える住宅を販売していたことを考えると、国内の住宅市場の縮小を象徴する数字といえる。
一方、同社は今後、住宅ストック事業について全国展開によるエリア拡大などによる事業強化を図るとしている。リフォーム、中古住宅の買い取り再販、不動産仲介、賃貸管理などを手がけるグループ各社を再編し、全47都道府県で住まいに関する総合的なサービスを提供する体制を構築する。
新規販売から撤退する23道県においても既存オーナーへのアフターサービスは継続されるため、単なる縮小ではなく、過去の供給ストックから長期的に収益を生み出す事業モデルへの転換といえる。
そもそも大和ハウスは、住宅業界の中でもいち早く住宅から非住宅への転換を図っている。1990年代後半にも全国の住宅展示場から大規模な撤退を実施しており、その後、商業施設、物流施設、ホテルなど非住宅分野への展開を加速してきた。さらに準大手ゼネコンのフジタや小田急建設を傘下に収めた。同社の2026年3月期の連結売上高は5兆5,768億円に達しているが、国内一戸建て住宅事業の占める割合はわずか9.4%でしかない。
よって、今回の事業再編は、住宅業界からの撤退というよりも、成長性や収益性の高い分野に経営資源を集中させる「選択と集中」の一環といえるだろう。
海外市場に活路を見いだす積水ハウスと住友林業
国内住宅市場の縮小を見据え、特に海外事業の拡大を積極的に進めているのが積水ハウスと住友林業だ。なかでも両社が注力しているのが米国の住宅市場である。
積水ハウスも大和ハウスと同様、2026年1月期の連結売上高に占める一戸建て住宅事業の割合は11.4%と、もはや売上の柱ではない。
同社も早くから、米国をはじめ、オーストラリア、シンガポールで住宅事業を展開しているが、2024年4月には、米国16州で年間8,000戸の一戸建て住宅を供給するM.D.C.ホールディングスを約7,500億円で買収した。これにより、同社は米国において1万戸を超える一戸建て住宅を供給する事業基盤を獲得した。同社は、今後海外事業の展開を早め、2031年度(2032年1月期)には海外売上比率を45%程度まで高めるとしている。
国内においては、大和ハウスと同様、高価格帯の一戸建て住宅に注力し、そのほか、高級賃貸住宅「シャーメゾン」、マンション開発、リフォーム、賃貸住宅管理などの事業を展開し、収益基盤の多様化を進めている。
一方、住友林業も早くから海外住宅事業の拡大に積極的であったが、2026年5月には、米国の大手住宅メーカーであるトライ・ポイント・ホームズを約6,500億円で買収した。これにより住宅販売戸数において米国第5位のビルダーになる見込みだ。
同社は、木造住宅建築の技術を生かし、米国だけでなくオーストラリアでも住宅事業を展開している。また、国内外で木造の中・大規模建築や不動産開発、森林事業、環境エネルギー事業にも力を入れている。
米国は、日本とは異なり中長期的な住宅需要が期待されている。一方で、足元では2026年11月の住宅ローンの金利が7%を超えるなどの逆風により住宅販売も伸び悩んでおり、海外事業にも相応のリスクはついてくる。にもかかわらず両社がこの時期に大規模な買収に踏み切ったことは、国内市場だけでは今後の大きな成長を見込みにくいという経営判断の表れともいえるだろう。
なぜ今、大手ハウスメーカーは「新築一戸建て」に頼らないのか
非住宅化や海外事業の拡大といった動きは、大和ハウス、積水ハウス、住友林業の3社に限ったものではない。
旭化成ホームズも、海外での住宅事業を成長分野の1つと位置付けている。
また、各社はリフォームや既存住宅の売買仲介、賃貸住宅の建設・管理など、新築一戸建て住宅以外の分野にも事業を広げている。
大手ハウスメーカーにとって、「住宅を建てて引き渡す」ことで収益を得るというビジネスモデルだけでは、持続的な成長を維持することが難しくなっている。これまでに供給してきた住宅を経営資源として活用し、リフォーム、住み替え、売却、賃貸管理などを通じて継続的に収益を得るビジネスモデルへの転換が、今後の成長には不可欠となっている。
こうした大手ハウスメーカーの事業構造の変化は、建築業界におけるハウスメーカーの位置付けにも大きな影響を与えている。
かつては、同じ建築業界でも、スーパーゼネコンとハウスメーカーには、それぞれ異なるイメージがあった。スーパーゼネコンは超高層ビルや大規模な商業施設、社会インフラなどを担う企業であるのに対し、ハウスメーカーは主に一戸建て住宅を供給する企業というイメージである。
しかし、事業構造の改革を進めてきた大手ハウスメーカーの売上高は、多くのスーパーゼネコンを上回る規模に成長している。
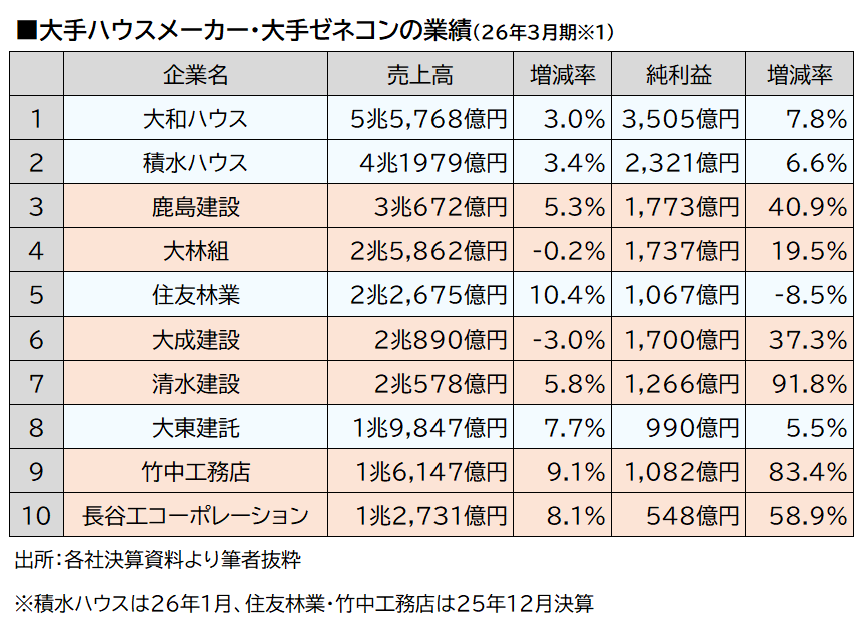
ハウスメーカーの売上高トップである大和ハウスは、スーパーゼネコン最大手の鹿島建設の売上高を約2兆5,000億円上回っており、もはやガリバー的な存在となっている。また、2位の積水ハウスの売上高も鹿島建設を1兆円以上も上回っている。かつて、一戸建て住宅の供給が中心だったハウスメーカーが、非住宅分野や海外事業などに活路を求め、事業構造の転換を進めた結果が、いまや売上高においてスーパーゼネコンを凌駕する存在へと成長してきたことは注目に値する。
住宅市場の構造変化を不動産投資にどう生かすか
こうした住宅業界の動きを、不動産投資家はどのように捉えればよいのだろうか。
大手ハウスメーカーが非住宅分野や海外事業などへ経営資源を集中させている背景には、人口減少による需要縮小だけでなく、資材価格や人件費の高騰、建設業界の深刻な人手不足といった構造的な課題がある。限られた施工能力を収益性の高い案件に振り向ける動きは、今後の賃貸住宅市場における新規供給のあり方にも直結する。
大和ハウスの新築一戸建て住宅事業を都市圏に集約するという方針は、将来の住宅需要を見据えた判断といえる。
また、積水ハウスも2010年代後半から、賃貸住宅の建築エリアの選別を行ってきた。賃貸需要が見込める重点エリア(同社ではS・Aエリアと位置付け)以外では、顧客である土地所有者が土地活用を希望しても、原則として請け負わないというスタンスを貫いている。その結果、同社のシャーメゾンの高付加価値賃貸住宅としてのブランド力向上につながっている。
不動産投資においても、こうした大手ハウスメーカーの動きは参考になる。
今後は、人口や世帯数の推移、交通や生活の利便性、災害リスクなどを踏まえ、中長期的に賃貸需要が維持されるエリアを選ぶことがますます重要になる。ただし、大都市圏であればどこでも不動産投資に適しているわけではなく、地方都市であっても安定した需要が見込めるエリアは存在する。個々の地域の特性を見極めることが必要だ。
一方、住宅価格の高止まりや住宅ローン金利のさらなる上昇により、マイホームの購入を見送り、賃貸住宅に住み続ける人が増える可能性もある。こうした動きは賃貸住宅経営にとって追い風となりうる。
また、建築費の高騰などによって新築賃貸住宅の供給が抑制されれば、地域によっては、既存の賃貸住宅の競争力が相対的に高まる可能性もある。
今回の大和ハウスの動きに象徴されるように、大手ハウスメーカーは、従来の新築一戸建て住宅の供給を中心とした事業モデルから、成長が見込める分野への転換を進めている。
不動産投資家にとっても、こうした動きは示唆に富んでいる。市場の構造変化を的確に捉え、将来にわたって需要が見込める収益不動産を選別するとともに、取得後もその価値を維持・向上させていくことが、これからの不動産投資の重要なポイントとなるだろう。