

LIFULL HOME'Sマーケットレポートでは、不動産・住宅情報サービス「LIFULL HOME'S」で掲載された物件データおよび、ユーザーが不動産会社に問合せた物件(反響物件)データを月次で集計し、公開しています。エリア別の平均価格/賃料、平均面積、平均駅徒歩分数、平均築年数の詳細データはExcelデータをご覧ください。
※ 掲載賃料/価格は募集条件・売出価格、反響賃料/価格はユーザーが問合せた賃料/価格を示すものであり、成約賃料・成約価格とは異なります
Excelデータは下記から無料でダウンロードできます(2020年以降のデータ)
データはこちら
首都圏賃貸は需要の郊外シフトが継続
2026年9月の賃貸物件シングルタイプの掲載賃料は、首都圏(東京都、神奈川県、埼玉県、千葉県)で100,569円(前年同月比+15.7%)となった。前年は7~9月も引越しシーズン(1~3月)からさらに上昇する動きが見られたが、2026年は例年通り4月以降はほぼ横ばいで推移している。近畿圏(大阪府、兵庫県、京都府)では66,463円(同+9.0%)と集計開始以降*1の最高値を更新した。(図1参照)
また、ファミリータイプの掲載賃料は、首都圏で164,570円(同+14.7%)、近畿圏で91,976円(同+10.2%)と、いずれも集計開始以降*1の最高値を更新した。(図2参照)
一方で、ユーザーの予算を示す反響賃料は、首都圏シングルタイプで85,920円(同+2.6%)、東京23区で102,273円(同+3.9%)にとどまっており、掲載賃料との乖離は首都圏全体で約1.5万円、東京23区で約3.2万円へ拡大。供給側の値上げにユーザーの予算が追い付いていない状況が見て取れる。
*1 2020年1月の集計開始以降
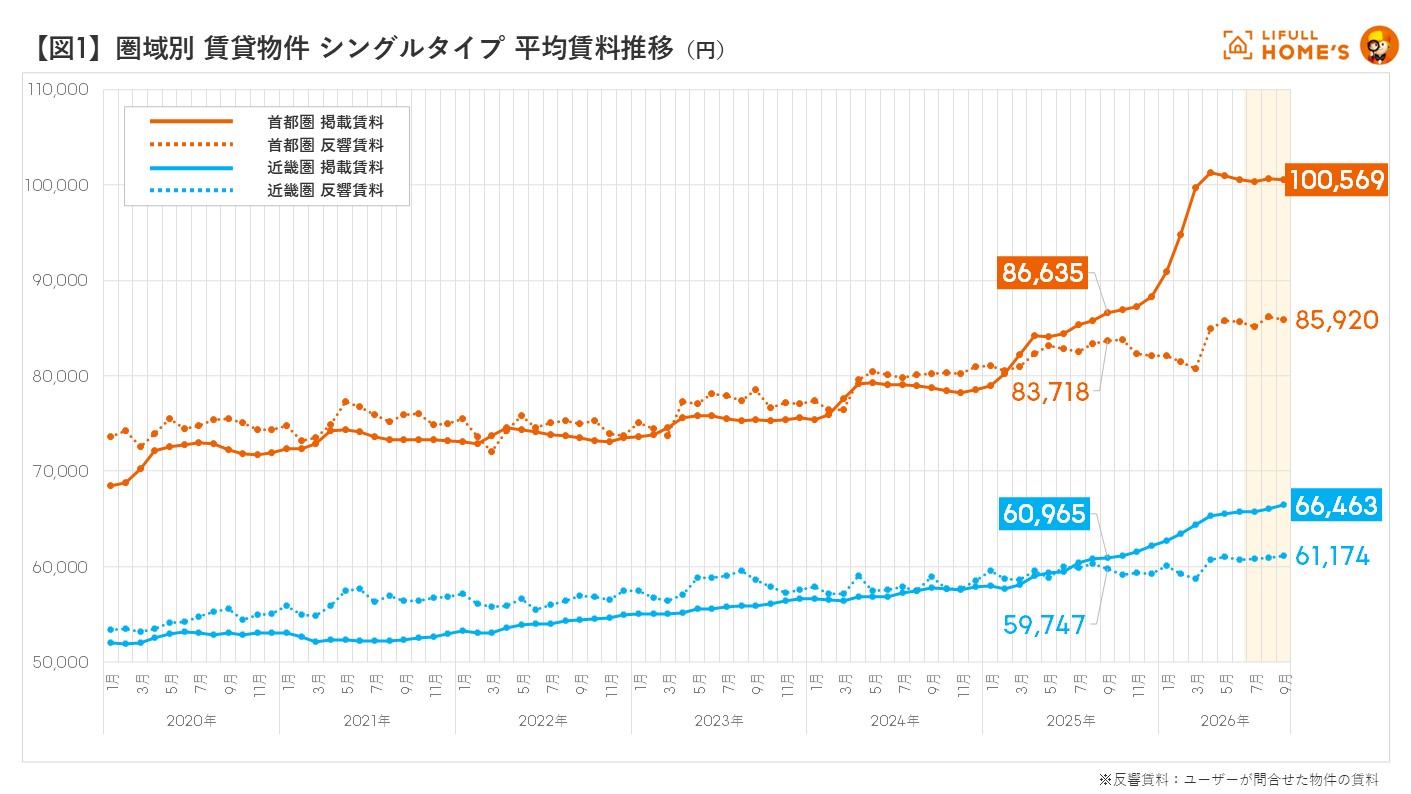 図1 圏域別(首都圏、近畿圏) 賃貸物件 シングルタイプ 平均賃料推移
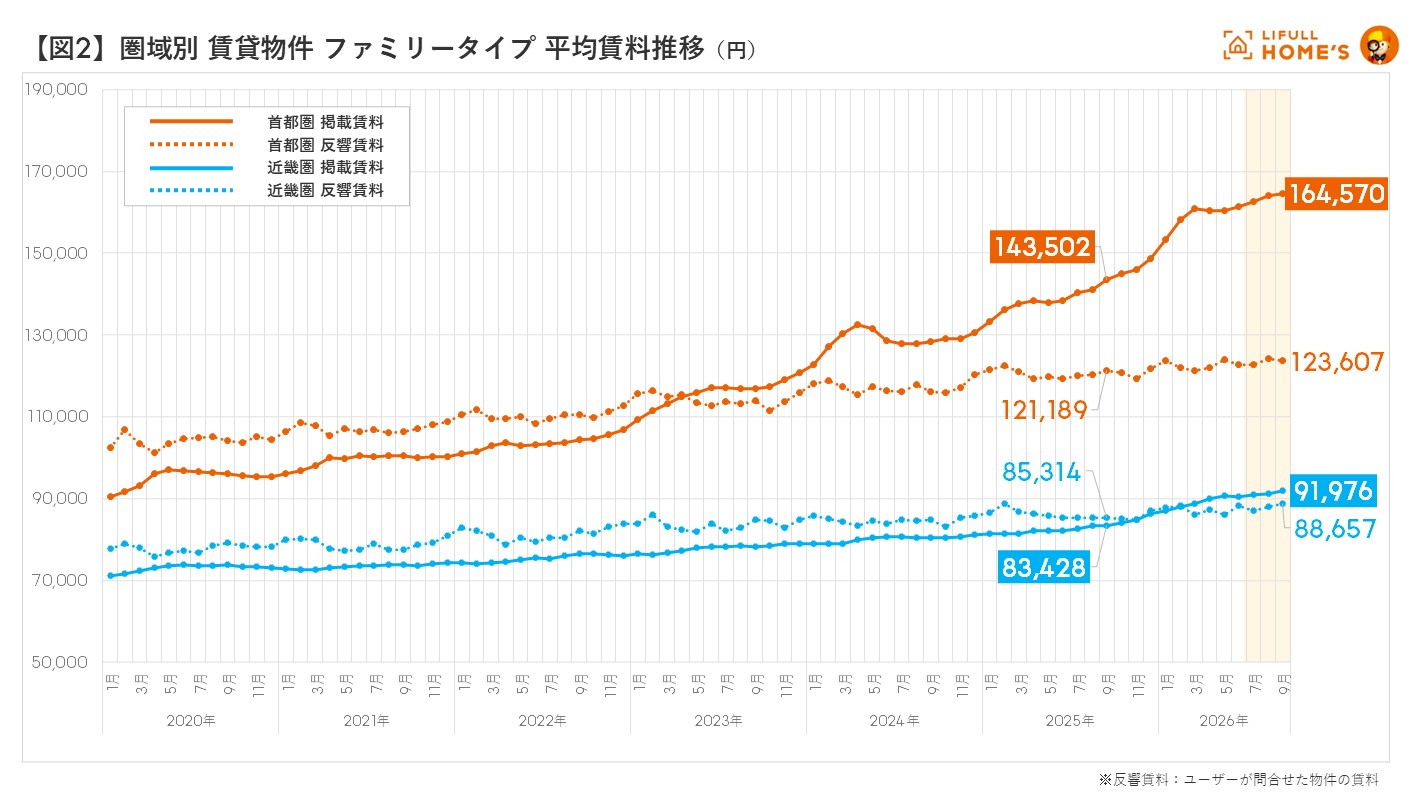 図2 圏域別(首都圏、近畿圏) 賃貸物件 ファミリータイプ 平均賃料推移
こうしたなか、2026年7~9月の首都圏シングルタイプのエリア別反響シェアは、東京23区が50.6%(前年同期比-0.9pt)と縮小したのに対し、埼玉県が11.6%(同+0.9pt)、神奈川県が17.2%(同+0.2pt)などと拡大。ファミリータイプでも東京23区が28.7%(同-1.9pt)と縮小し、神奈川県(22.7%・同+1.3pt)や埼玉県(19.3%・同+1.0pt)と拡大している。また、反響築年数も東京23区シングルタイプの反響築年数は2026年9月には平均21年(前年同月は19年)と集計開始以降*1最も古くなるなど、ユーザーは郊外化や築年数の妥協といった動きで対抗している。(図3参照)
首都圏では人口増加や売買物件の価格上昇に伴う買い控え傾向(後述)を背景に、賃貸物件の入居率が底堅く推移しており、今後も貸し手優位の市場が続くものと考えられる。
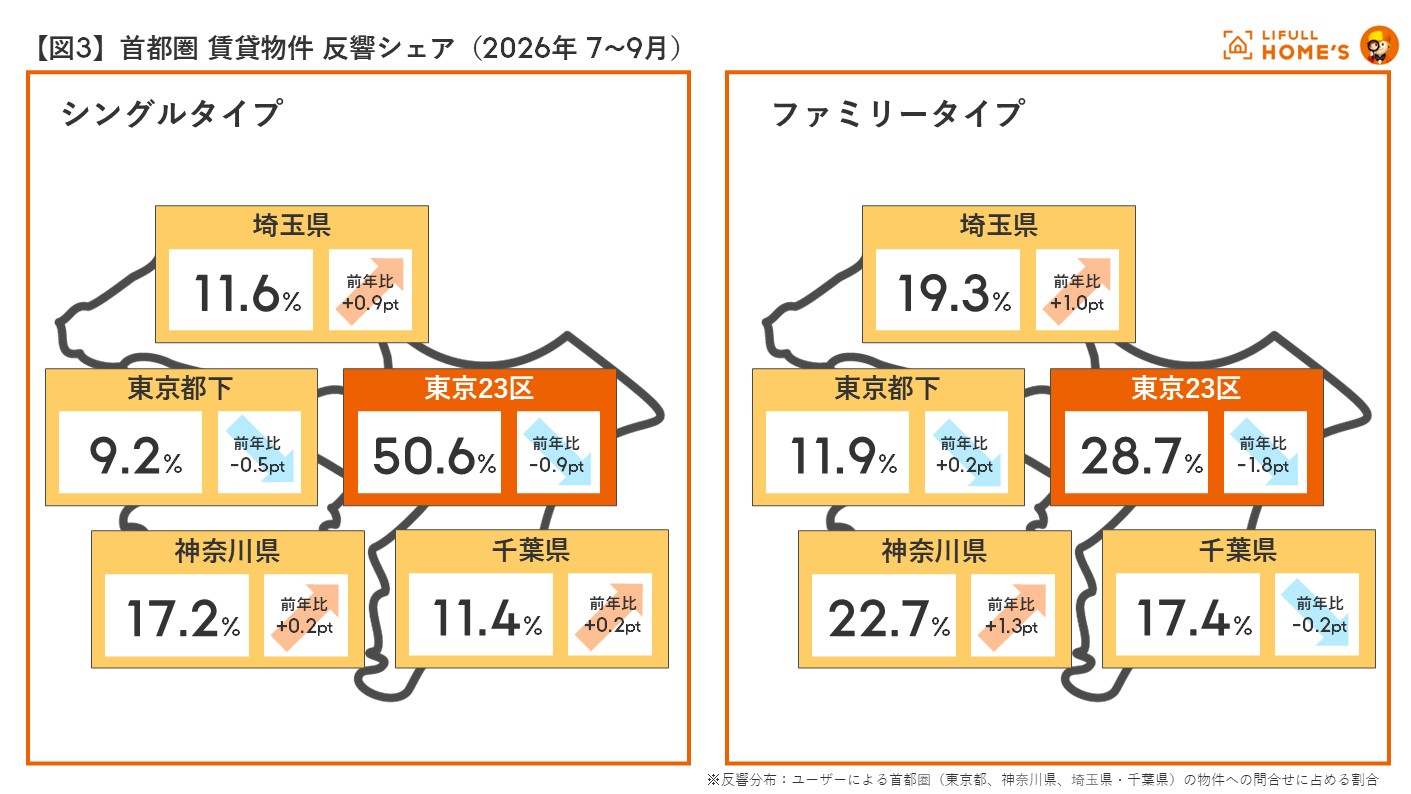 図3 首都圏 賃貸物件 エリア別(東京23区、東京都下、神奈川県、埼玉県、千葉県)反響シェア(2026年7~9月)
東京都心6区中古マンション掲載価格はピークアウト
2026年9月の中古マンション掲載価格は、首都圏シングルタイプで6,035万円(前年同月比+27.3%)、ファミリータイプで7,261万円(同+42.2%)と、いずれも集計開始以降*1の最高値を更新した。一方でユーザーの予算を表す反響価格は、首都圏シングルタイプで2,882万円(同-5.8%)、ファミリータイプで3,695万円(同-6.6%)と前年より下落しており、掲載価格との乖離が拡大している。(図4・図5参照)
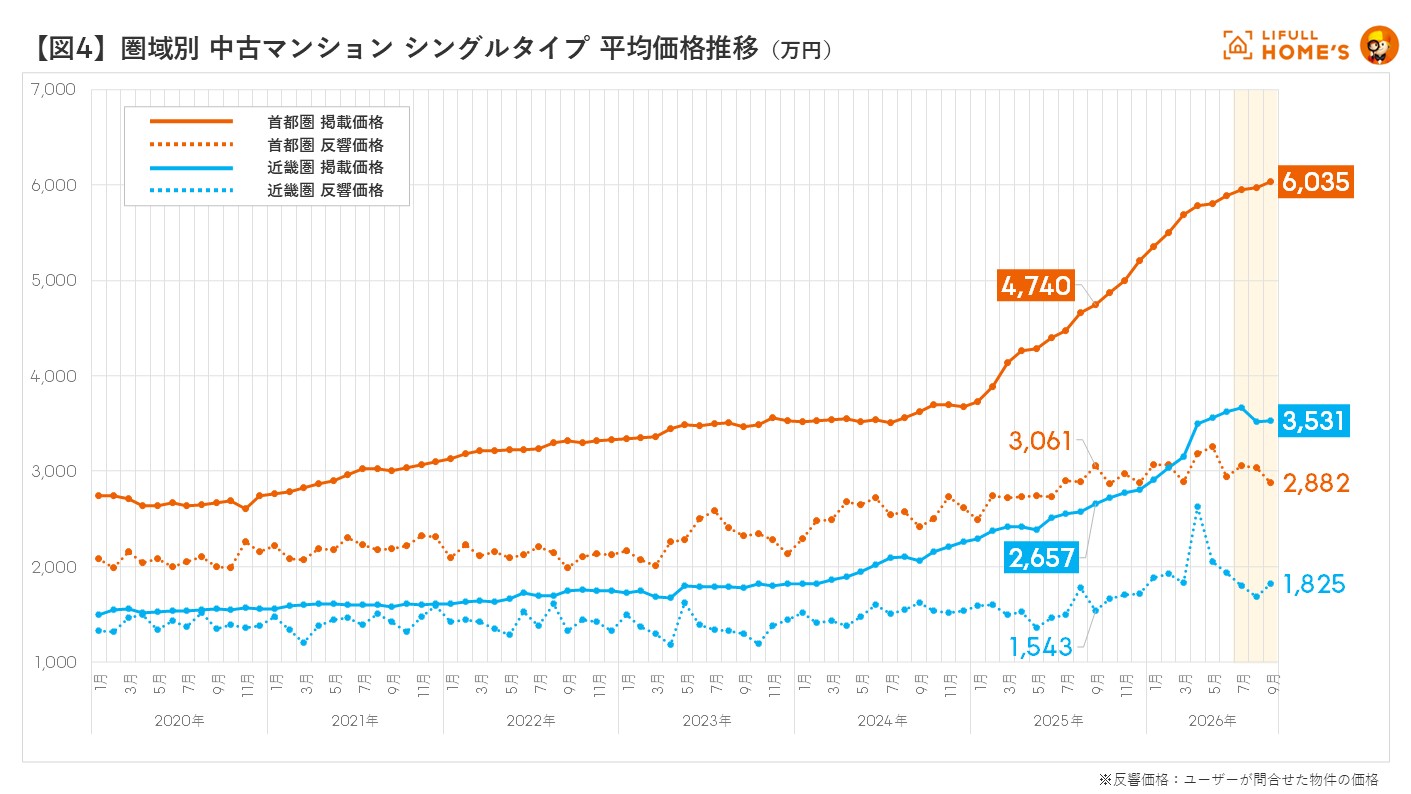 図4 圏域別(首都圏、近畿圏) 中古マンション シングルタイプ 平均価格推移
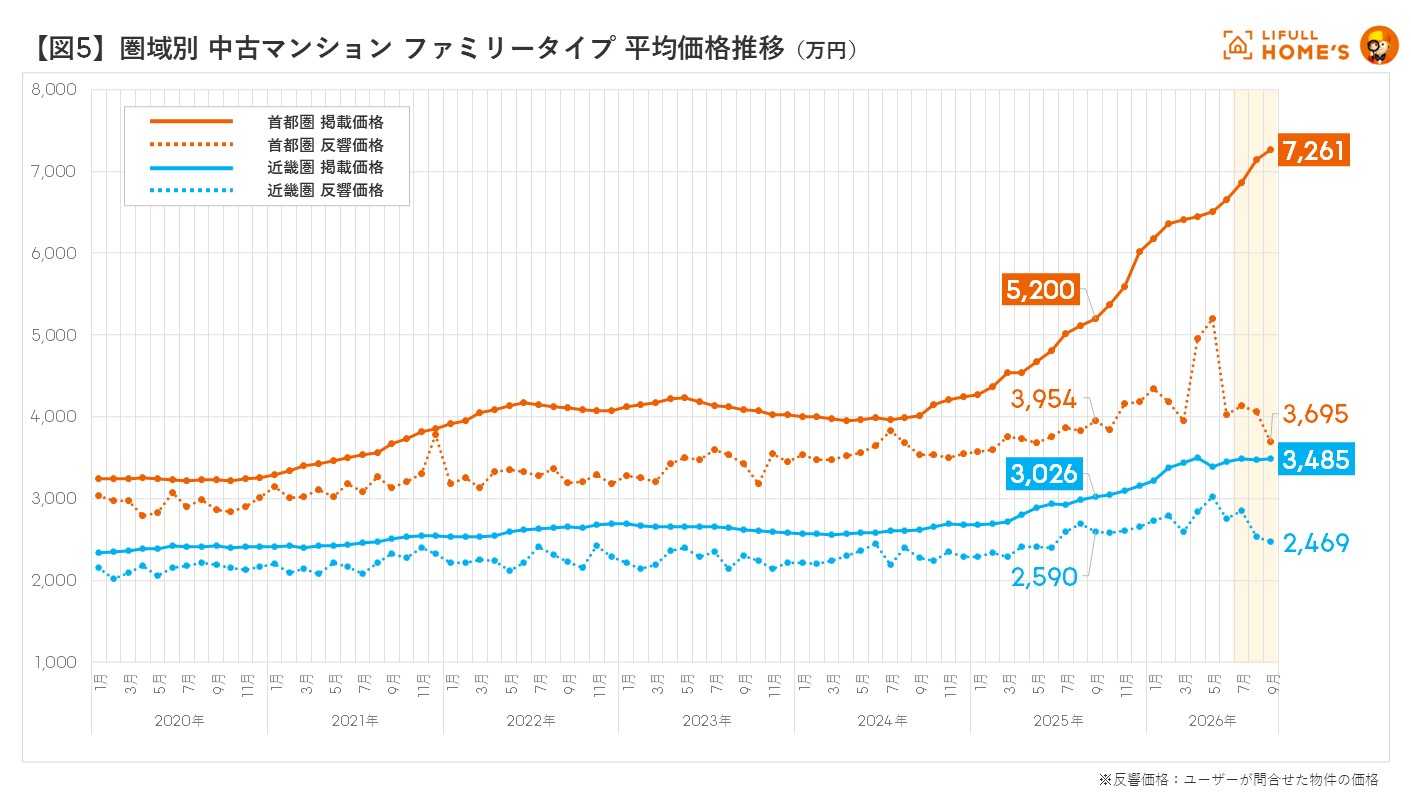 図5 圏域別(首都圏、近畿圏) 中古マンション ファミリータイプ 平均価格推移
また、東京都心6区(千代田区、港区、中央区、新宿区、渋谷区、文京区)に限ると、掲載価格は2026年2月(1億8,063万円)をピークに前月比で下落傾向が続いており、9月には1億6,508万円(前年同月比+2.5%)と調整局面に入っている。(図6参照)
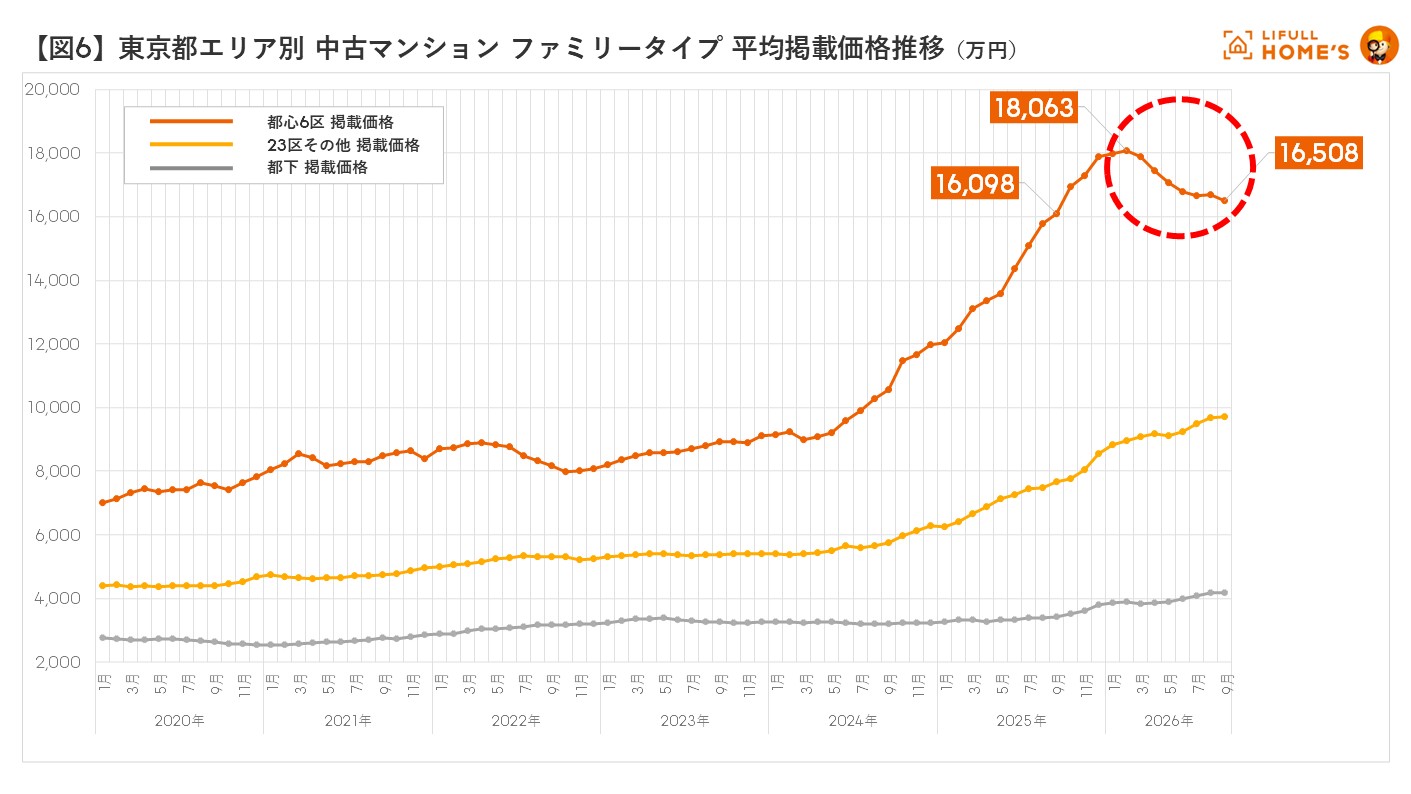 図6 首都圏 エリア別(東京都心6区、東京23区その他、東京都下) 中古マンション ファミリータイプ 平均掲載価格推移
2025年頃から買取再販物件は仲介物件を上回る値上がり
日銀が今年6月・9月と相次いで政策金利を引き上げたことを背景に、LIFULL HOME'Sの「住宅ローンに関する定期意識調査」(2026年6月)では、購入検討者の57.4%が「やや慎重になった」と回答した。金利動向への警戒感や予算の限界から、東京23区では成約件数が前年同月を下回る月が続いており*2、在庫も主に住宅ローンへの依存度が高い1億~1.5億円台の物件で拡大(マーケットレポート2026年4~6月参照)。こうした状況下、売主側は売出し後に値下げするケースも増加しており*2、平均価格の下落につながっている。
東京都心6区の中古マンション平均掲載価格を取引態様別で見ると、買取再販(売主)物件は仲介物件と比べて値上がり傾向が顕著で、2025年1~3月に平均価格で仲介物件を逆転して以降、前年同期比の価格上昇率でも7四半期連続で仲介物件を上回っている(図7参照)。買取再販は中古住宅を買い取り、リノベーション等で価値を高めて再販するモデルだが、昨今は資材費・人件費の高騰分を販売価格に転嫁せざるを得ない状況だ。価格調整局面においても、高い工事原価から容易に値下げに踏み切れず長期在庫化するリスクも懸念されるため、事業者にはこれまで以上にシビアな事業判断が求められる。
*2 東日本レインズによる
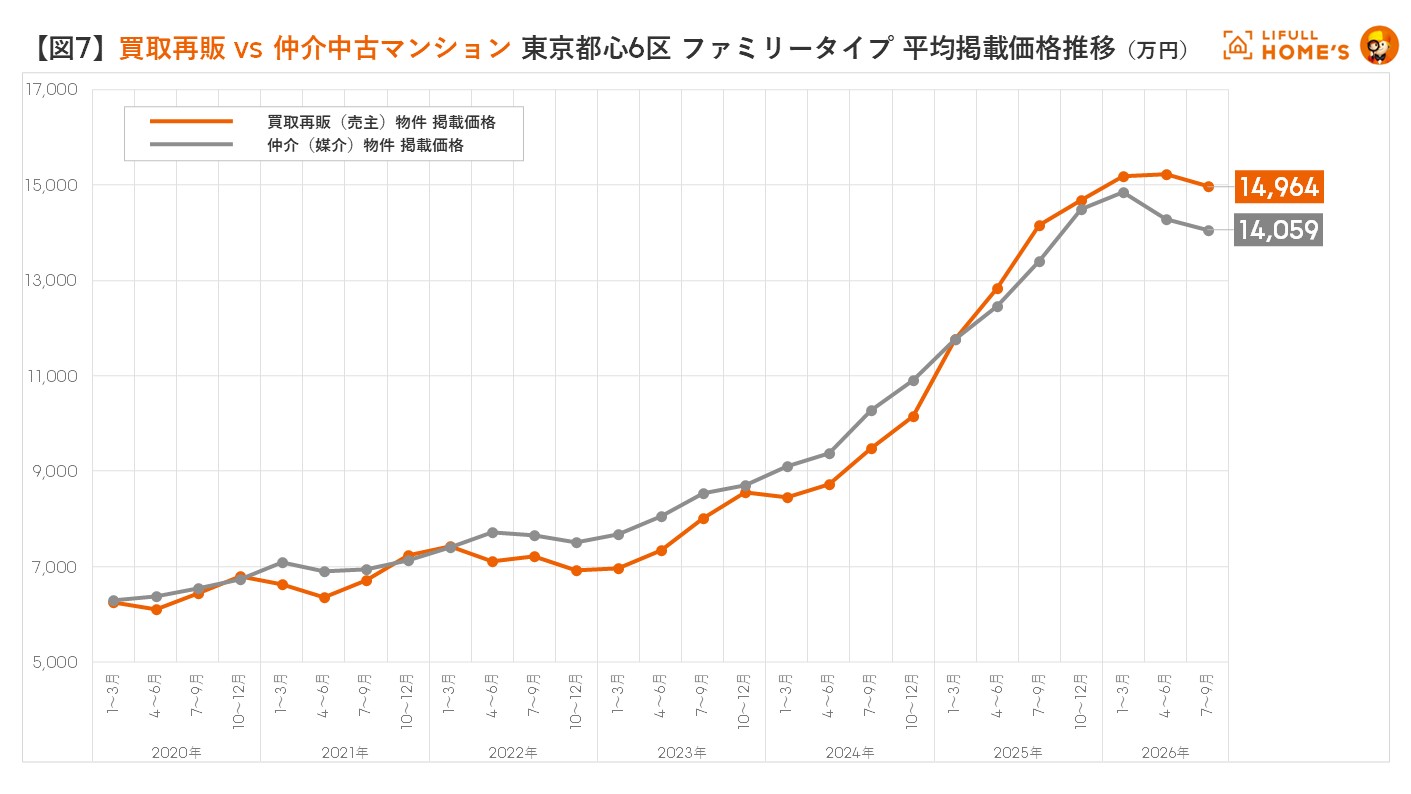 図7 買取再販 vs 仲介 東京都心6区 中古マンション ファミリータイプ 平均掲載価格推移
マンションとの価格差拡大で一戸建てニーズが拡大
2026年9月の中古一戸建て掲載価格は、首都圏で4,141万円(前年同月比+10.6%)となり、集計開始以降*1初めて4,000万円を突破した(図8参照)が、中古マンションファミリータイプ(掲載価格7,261万円)との価格差は3,120万円まで拡大しており、一戸建ての価格優位性が一層際立っている。
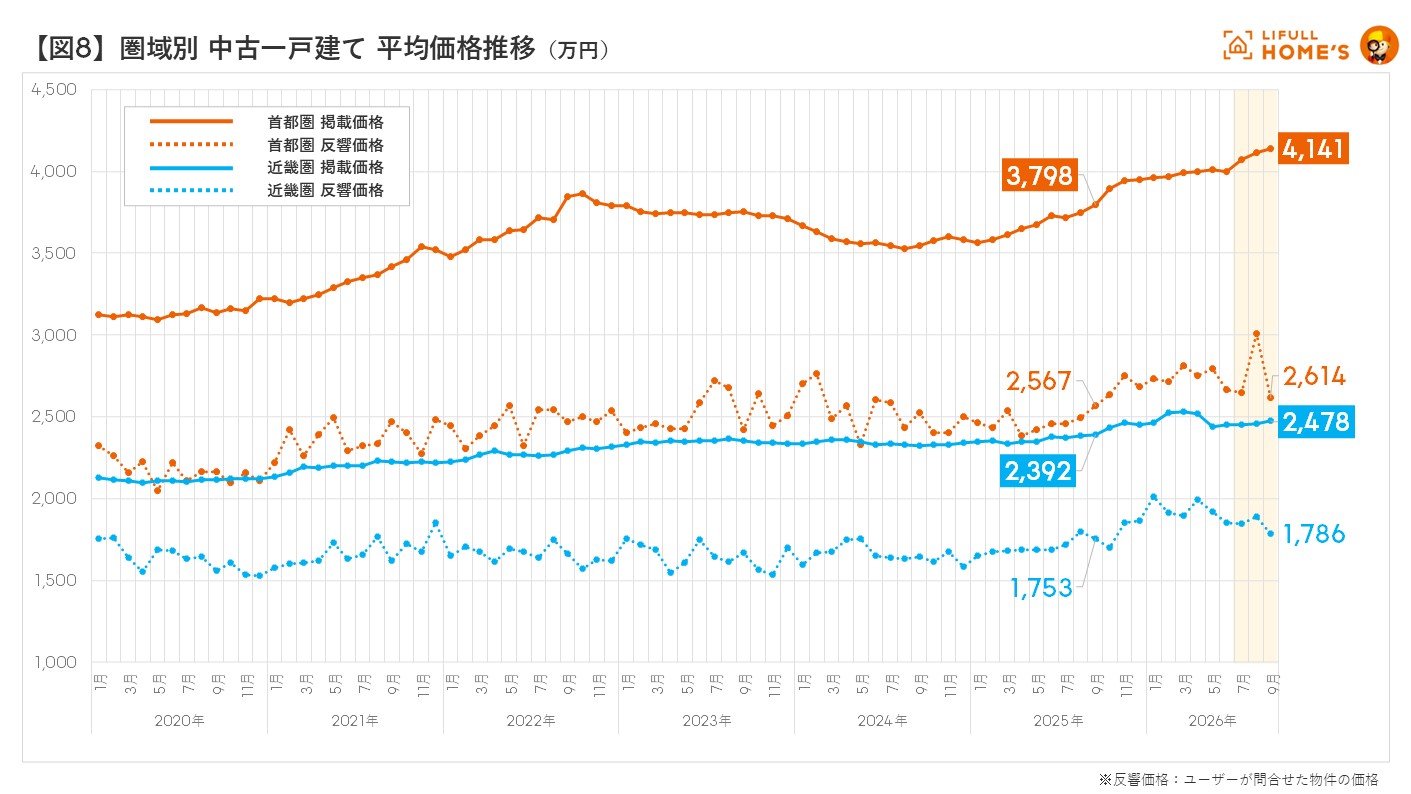 図8 圏域別(首都圏、近畿圏) 中古一戸建て 平均価格推移
こうした状況を受け、中古物件に対するユーザー反響のうち、一戸建てが占める割合は上昇傾向にある。2026年7~9月は一戸建ての反響シェアが56.2%(前年同期比+6.1pt)に達し、集計開始以降*1で最大となった(図9参照)。今後もマンションとの価格差が拡大し続ければ、同じ予算でも広さを確保しやすい一戸建ての需要がさらに強まることが見込まれる。
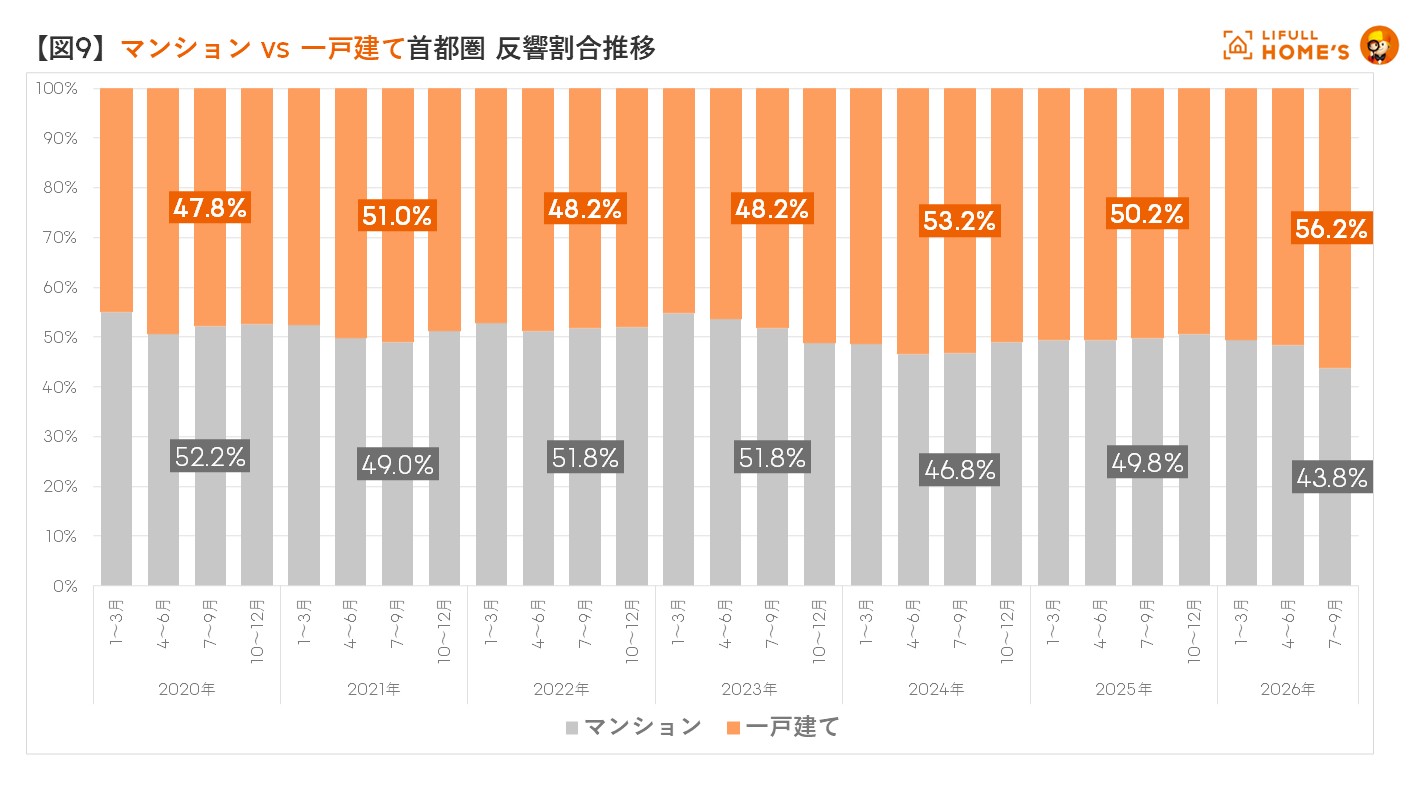 図9 マンション vs 一戸建て 首都圏 中古物件 反響割合推移
調査概要
集計対象データ
2020年1月~2026年9月にLIFULL HOME'Sで登録・公開された居住用賃貸マンション・アパート、居住用中古区分マンション、居住用中古一戸建て
シングルタイプ:ワンルーム、1K、1DK、1LDK、2K
ファミリータイプ:2DK、2LDK、3K、3DK、3LDK~
LIFULL HOME'S 不動産データソリューションについて
不動産・住宅情報サービス『LIFULL HOME'S』で保有する大規模な不動産情報や外部データを、お客さまのご要望に沿って提供しています。不動産データの活用により、事業課題の解決や新たなビジネス機会の創出をサポートします。詳細は下記URLをご覧ください。
【関連リンク】LIFULL HOME'S 不動産データソリューション

分析担当
LIFULL HOME'S総研 研究員 渋谷 雄大(しぶや たけひろ)
2015年、LIFULLに新卒入社。LIFULL HOME'Sの営業として、賃貸マーケットを担当した後、2020年よりLIFULL HOME'S PRESS編集部で「LIFULL HOME'Sマーケットレポート」などを担当するほか、LIFULL HOME'Sのデータを活用して不動産のトレンドを読み解く記事を多数執筆。2025年よりLIFULL HOME'S総研 研究員を兼務。広島県出身。

LIFULL HOME'Sで
住まいの情報を探す
不動産のビッグデータを活用する
LIFULL HOME'Sに物件広告を掲載する
LIFULL HOME'Sで住宅・不動産を探す
LIFULL HOME'S総研のPDF資料をダウンロードする