「人口減少時代の豊かな生活」を支えるために、都市のコンパクト化が都市政策の大きなテーマになっている。都市のコンパクト化とは、理論的にはどんな意味を持つのであろうか。それは「失われようとしている都市の存在意義、『集積の経済』を取り戻すための措置」と考えることができる。
集積の経済は、マッチング、シェアリング、情報スピルオーバーという要素によって構成されていると考えられている。マッチングとは、様々なスキルを持つ求職者とそれを活かすことのできる企業の組み合わせを作るために、都市が提供する環境を指す。情報スピルオーバーとは、人々の間で繰り返し行われるフェイスツーフェイス(対面)のコミュニケーションを通じて、お互いの知識が共有され、新しい知識が生み出されることを指す。高い生産性を獲得するために必須と考えられる、イノベーションの背景にあるメカニズムである。シェアリングは、典型的には、公共財や公共サービスのように多くの人が同時に消費(利用)可能なものによって説明することができる。つまり消費する人が多くなればなるほど、財・サービスの提供は効率的なものになる。
人口減少で行政コストは急増。データで見る「人口密度」との関係
市町村における行政サービスの提供には、資本集約的な技術を用いるもの(インフラや公共施設)と労働集約的な技術を用いるもの(介護・福祉サービスなど)がある。前者は市町村の人口規模が、後者は人口密度がその効率性に影響を与える。市町村の行政サービスの一人当たりコストは、人口規模についても、人口密度についても当初は顕著に低下するが、ある水準を超えると、次第に上昇する傾向にある。つまりU字カーブを描く。人口減少は市町村の人口規模の縮小、人口密度の低下を通じて、行政サービスの一人当たりコストの大きな上昇をもたらす。下の図は人口密度と一人当たり行政コストの関係を、全国の市町村を単位とした散布図で表したものである。
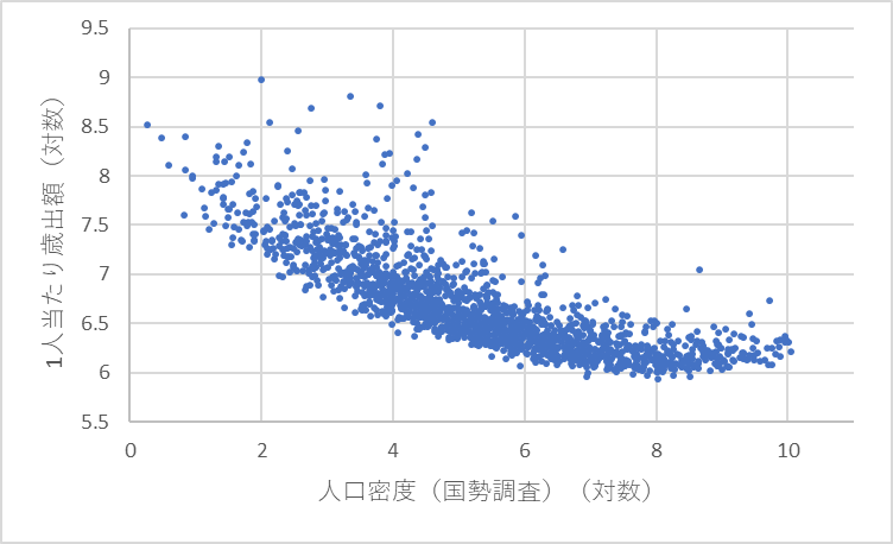 市町村の人口密度と一人当たり歳出額(2020年度)
(出所)総務省「国勢調査」、「市町村別決算状況調」より筆者作成
全国711都市が計画を公表も、居住区域の人口増は伸び悩み
コンパクトシティを実現するために、2014年に立地適正化計画制度が導入された。この制度は、人口減少時代という環境下では、広がりすぎた都市の居住機能、福祉・医療・商業などの都市機能の立地を集約するためのマスタープランとして位置付けられている。
確かにこの立地適正化計画とLRT(次世代型路面電車システム)整備を同時に行った富山市などにおいては、都心部やLRT沿線の地価が上昇し、その他の地域との差が鮮明になるなど、コンパクト化の着実な進展がみられるとされている。また、2026年7月時点で972都市が立地適正化計画について具体的な取組みを行い、711都市が立地適正化計画を作成・公表している。
しかし、財政制度等審議会では、立地適正化計画策定5年間で、居住誘導区域内人口割合が増えた都市は308都市のうち84%であるもの、63%は1%以下しか増加しておらず、さらに16%は逆に人口割合が低下していることが指摘されている。
公共施設を減らすと交付税が減る? 制度が与える“逆インセンティブ”
もそも都市のコンパクト化は、居住誘導区域や都市機能誘導区域という一部の区域への集約を図ろうとするものであるとすれば、それ以外の区域においてはインフラや公共施設の整理統合を含む再編を行わなければならない。それは集約区域以外に住んでいる人、活動を行っている人からは不人気な政策を行わなければならないことを意味する。それだからこそ、立地適正化計画自体には、強い規制的な手法を用いて集積を進めるツールが用意されていない。このことは、都市の首長の判断、リーダーシップが都市のコンパクト化の実効性を左右するという状況が生まれていると考えることができよう。
しかし、コンパクト化を進めることについて、地方公共団体、特に首長に対して何らかのインセンティブが用意されているのだろうか。逆に、現在の地方交付税の仕組みは、都市のコンパクト化にあたって必要な公共施設の統廃合に関して、ディスインセンティブ(阻害要因)を与える構造となっているのではないか。地方交付税交付金は、基本的に「基準財政需要額-基準財政収入額」によって算定される。基準財政需要額とは、対象となる地方公共団体の様々な状況を勘案して、標準的に必要とされるであろう財政需要を算定したものであり、基準財政収入額は、標準的に得られるであろう財政収入を同様に算定したものである。ここで、基準財政需要額の算定方法に注目する。現在の算定は地方公共団体の人口や学校などの公共施設の規模・数などによって行われているため、コンパクト化に伴って公共施設を整理統合した場合には、基準財政需要額が低下し、地方交付税交付金が減額されてしまう。
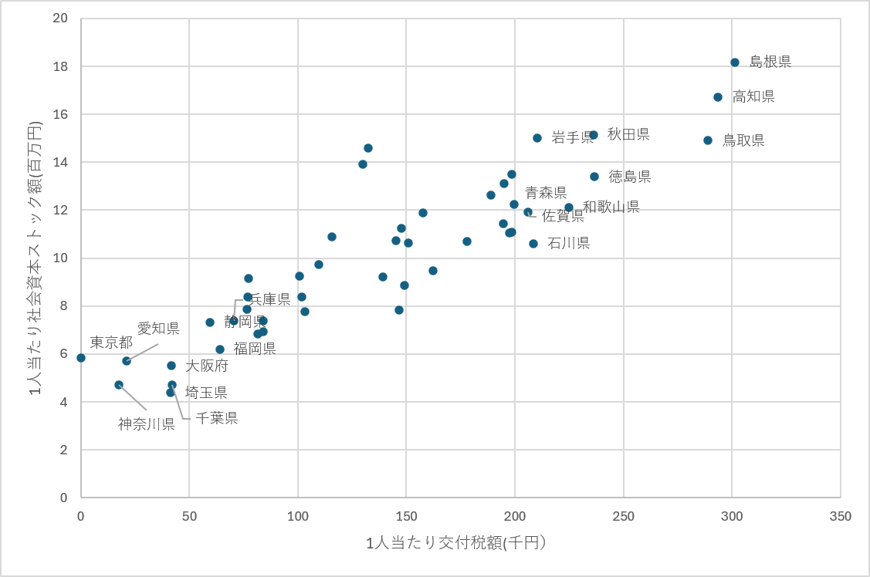 一人当たり交付税額と社会資本ストック額の相関(都道府県)
注)2025年国勢調査(総務省統計局)、令和6年都道府県決算状況調(総務省)、社会資本ストック推計(内閣府)により筆者作成
例えば上の図には、都道府県ベースの一人当たり交付税額と一人当たり社会資本ストック額の相関が描かれている。社会資本ストックには公共施設も含まれている。二つの変数には強い正の相関がみられ、交付税は「多くの人が社会資本からサービスを享受する資本効率の良い状態を実現する」よりも、むしろ「過剰な社会資本ストックを維持する」インセンティブを与えている可能性が示唆されている。
都市のコンパクト化を進めるためには
つまり地方交付税は、人口成長期に構築された社会資本ストックで、人口減少期に少なくなってしまった人口を支え続ける「現在の地方公共団体の姿」を維持するように設計されている。このため、未来を見据えたコンパクト化に対しては大きなディスインセンティブを与えてしまう。コンパクト化を進めるためには、地方交付税の算定にあたっては人口よりも人口密度を、インフラや公共施設の量よりもその利用率を反映させるような改善が求められよう。また、都市のコンパクト化を図る都市計画(立地適正化計画)の有無や、誘導区域内の人口密度などを基準財政需要額に反映させるなど、都市計画と一定の連動を図ることが求められる。