「個人事業主は住宅ローンに通りづらい」。独立後に住宅購入を考えると、こうした話が気になる。しかし、会社員との違いを職業名だけで説明すると、準備すべきことを見誤る。
本記事では、公表されている申込条件や必要書類に加え、筆者が話を聞いた地方銀行の住宅ローン担当者の実感から、銀行が個人事業主のどこを見ているのかを整理する。
【LIFULL HOME'S】全国の金融機関の住宅ローン金利情報
通過率は「半分くらい」という声も。理由は書類だけでなく、所得の評価や手元資金にもある
ある地方銀行の担当者は「個人事業主の審査通過率は、肌感覚で50%くらい」と話す。これは事前審査ではなく、本審査まで進んだ最終的な通過率についての実感で、同行で個人事業主の申込みに接してきた範囲の話である。
背景には、複数の事情が重なっている。所得が年ごとに変動しやすく返済の見通しを立てにくいことや、節税によって申告上の所得が小さくなりやすいこと、収入の裏付けを複数年の書類で示す必要があることなどが挙げられる。書類の不備だけが理由ではなく、収入の評価方法や所得の推移、手元資金、納税状況を総合して判断されるのが実態だ。
違いが表れるのは、確定申告をしているかどうかだ。三菱UFJ銀行では、確定申告をしていない給与所得者には直近の源泉徴収票などを求めるのに対し、確定申告をしている人には直近3年分の確定申告書一式と納税証明書(その1・その2)を求めている。
(出典:三菱UFJ銀行「住宅ローンの必要書類」)
個人事業主は、複数年の資料で返済の裏付けを示す必要がある。ただし、書類を何年分出すかと、そこから「年収」をどう計算するかは別の話だ。
銀行が確認する4つのポイント
先の地方銀行の担当者への取材から見えてきたのは、年収の算定方法、所得の推移、手元資金、納税状況という4つの視点だ。会社員とは年収の算定方法が異なる以上、何が確認されるのかをあらかじめ知っておきたい。
(1) 審査上の「年収」は、申告書の所得そのものではない
事業所得は、総収入金額から必要経費を引いて計算する。年商1,000万円でも、経費が700万円なら、青色申告特別控除などを考慮する前の所得は300万円だ。会社員の額面年収1,000万円と同じ意味にはならない。
では、銀行は何を「年収」とみなすのか。先の地方銀行では、確定申告の所得に青色申告特別控除と減価償却費を足し戻し、その合計の3年平均を年収として扱っているという。どちらも、その年に現金が出ていくわけではない控除や費用だからだ。借入額の目安は、この年収の「良くて5〜7倍くらい」とのことだった。
計算方法は金融機関によって異なる。直近1年の所得を使うのか、複数年を平均するのか、何を足し戻すのかは、申込前に確認したい。なお、3年分の申告書と3年平均を前提とする金融機関では、事実上「業歴3年」が申込みの条件になる。独立して間もない時期は、必要書類の年数が短い金融機関を含めて探しておきたい。
出典:国税庁「事業所得の課税のしくみ」
(2)3年分の推移は安定しているか、堅調に伸びているか
3年分の申告書を見る以上、各年の金額だけでなく推移も問われる。担当者は「安定していたり、堅調な伸びを計上していたりするかが大切。突然所得が上下するようなケースは安定性を疑う」と語る。購入直前の1年だけ所得を大きく見せても、3年平均を採る銀行では効果が薄まるうえ、かえって説明を求められる材料になる。
赤字の年がある場合は、売上減少なのか臨時の費用なのか、原因を分けて説明できるようにしたい。また、設備投資を減価償却で複数年に配分している場合など、資金の動きと申告上の損益の違いは整理しておく必要がある。
(3)自己資金とは別に、金融資産が残っているか
担当者が「非常に重要」と強調したのが、頭金などに充てる自己資金以外の金融資産だ。「規模感にもよるが、借入額の2割はないと厳しい印象」だという。3,000万円を借りるなら、頭金とは別に600万円程度の預貯金などが一つの目安になるという。
所得の変動が大きい個人事業主にとって、手元資金は売上が落ちた年にも返済を続けられる裏付けになる。頭金を増やそうと預貯金を使い切ると、借入額は減っても審査では不利に働くことがある点に注意したい。
(4)納税状況と、他の借入・返済履歴
税金を適切に申告し、納めているかも確認される。納税証明書の「その1」は納付すべき税額・納付した税額・未納税額など、「その2」は所得金額を、「その3」は未納の税額がないことを証明するものだ。必要な種類や年度は、申込先に確認して取得したい。
自動車ローンやリボ払いなどの返済があれば、住宅ローンに回せる余力は小さくなる。クレジットやローンの契約内容と支払い状況は、全国銀行個人信用情報センターやCIC、JICCといった信用情報機関に登録されるため、所得が十分でも支払いの遅延を軽く考えるべきではない。
事業用借入も残高や返済予定を整理しておきたい。なお、この4点以外にも年齢や物件の条件、団体信用生命保険への加入が必要な商品では健康状態なども関わる。国土交通省の調査でも、融資を行う際の審査項目として9割以上の機関が完済時年齢(98.4%)、借入時年齢(96.2%)、健康状態(96.1%)、年収(94.2%)、勤続年数(93.9%)、担保評価(91.0%)、返済負担率(90.9%)を挙げている。ここで取り上げた4点は、このうち年収の出し方にかかわる部分を個人事業主の視点で整理したものだ。
出典:国税庁「納税証明書の交付請求手続」
出典:全国銀行協会「センターの概要」
出典:CIC「CICが保有する信用情報」
出典:国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」
「節税のジレンマ」は、何が足し戻されるかで大きさが変わる
筆者も、開業間もない個人事業主から「節税を優先した結果、想定していた借入額との間に数百万円の差が生じた」という相談を受けたことがある。
先の地方銀行の計算方法を当てはめると、構造が見えやすい。次の表は仮定の数字による試算だ。
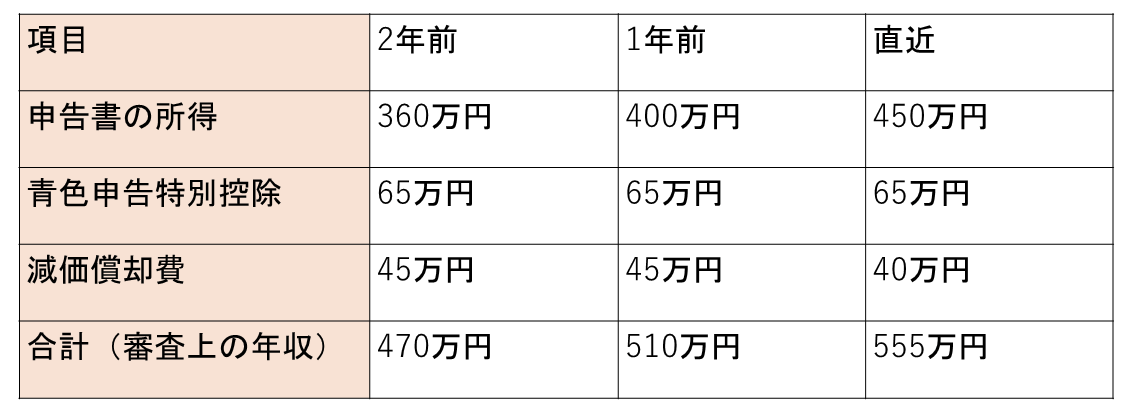
3年平均の審査上の年収は約512万円で、5〜7倍とすると借入の目安は約2,560万〜3,580万円になる。足し戻しをしない場合の3年平均約403万円を5〜7倍した約2,020万〜2,820万円より大きい。この計算方法では、青色申告特別控除や減価償却費で税額が下がっても、審査上の年収は減らない。なお、青色申告特別控除の65万円は、e-Taxによる電子申告か優良な電子帳簿の保存が要件で、いずれも満たさない場合は55万円となる。
一方、現金の支出を伴う経費を増やせば、その分だけ審査上の年収も下がる。直近期の経費が100万円多ければ3年平均は約33万円下がり、借入の目安は約170万〜230万円縮む。
ただし、実際には年収倍率だけで借入額は決まらない。住宅金融支援機構のフラット35では、他の借入を含む年間返済額が年収に占める割合を「総返済負担率」とし、年収400万円未満で30%以下、400万円以上で35%以下を基準としている。また、フラット35では、給与収入のみの人以外は、事業所得などを合計した所得金額で年収を見ると利用条件に明示されている。借入期間や金利によっても借りられる額は変わる。
税理士には支出や控除の税務上の扱いを、金融機関には所得の評価方法を相談し、正確な申告を前提に税負担と住宅予算を一緒に考えることが大切だ。
出典:住宅金融支援機構「フラット35 ご利用条件」
出典:国税庁「No.2072 青色申告特別控除」
金融機関は「通りやすさ」ではなく、評価方法と総コストで選ぶ
メガバンクや地方銀行・信用金庫、ネット銀行という分類だけで、審査の厳しさに順位は付けられない。比較したいのは、申込可能な業歴や必要書類の年数、所得の評価方法、事情を説明できる相談窓口だ。
借りた後のコストにも差が出る。先の地方銀行では、個人事業主でもベース金利は変わらないが、保証料は高くなりやすいという。担当者は「銀行によってはベース金利も高くなると思う」とも話していた。表示金利だけで比べず、保証料や事務手数料を含めた総支払額で見積もりを比較したい。
地銀・信金は、事業で取引があるなら住宅ローンも相談し、収支の背景を伝えたい。ただし、取引実績が承認を保証するわけではない。ネット銀行も個人事業主の取扱条件や追加資料の提出方法を確認し、金利だけで選ばないことが必要だ。