

9月15日に、2026年の基準地価が公表され、今年も公的価格が出揃った。
すでに公表されている公示地価、路線価と同様に、基準地価についても全国平均価格が5年連続で上昇した。インバウンド需要の継続や再開発事業の進展に加え、建築費の高騰に伴う新築マンションの上昇などを背景に、日本の不動産市場は堅調に推移しているように見える。
しかし、今年の公示地価と基準地価では、上昇傾向は続く一方で、変調の兆しも見え始めている。
本記事では、2026年の公示地価と基準地価の調査結果に加え、最近のトピックスを踏まえ、当面の不動産市場の動きを予測する。
【LIFULL HOME'S】全国の投資用不動産を探す
4つの公的価格とは
公的価格とは、国や都道府県、市町村などが法令に基づいて公表している、土地の適正な価格を客観的に示す指標である。わが国の公的価格として、次の4つの種類が挙げられる。
(1)公示地価
(2)基準地価
(3)路線価(相続税評価額)
(4)固定資産税評価額
一つの土地に4種類の公的価格があることから、日本の土地価格は「一物四価」と呼ばれている。それぞれの特徴をまとめると、表のとおりである。
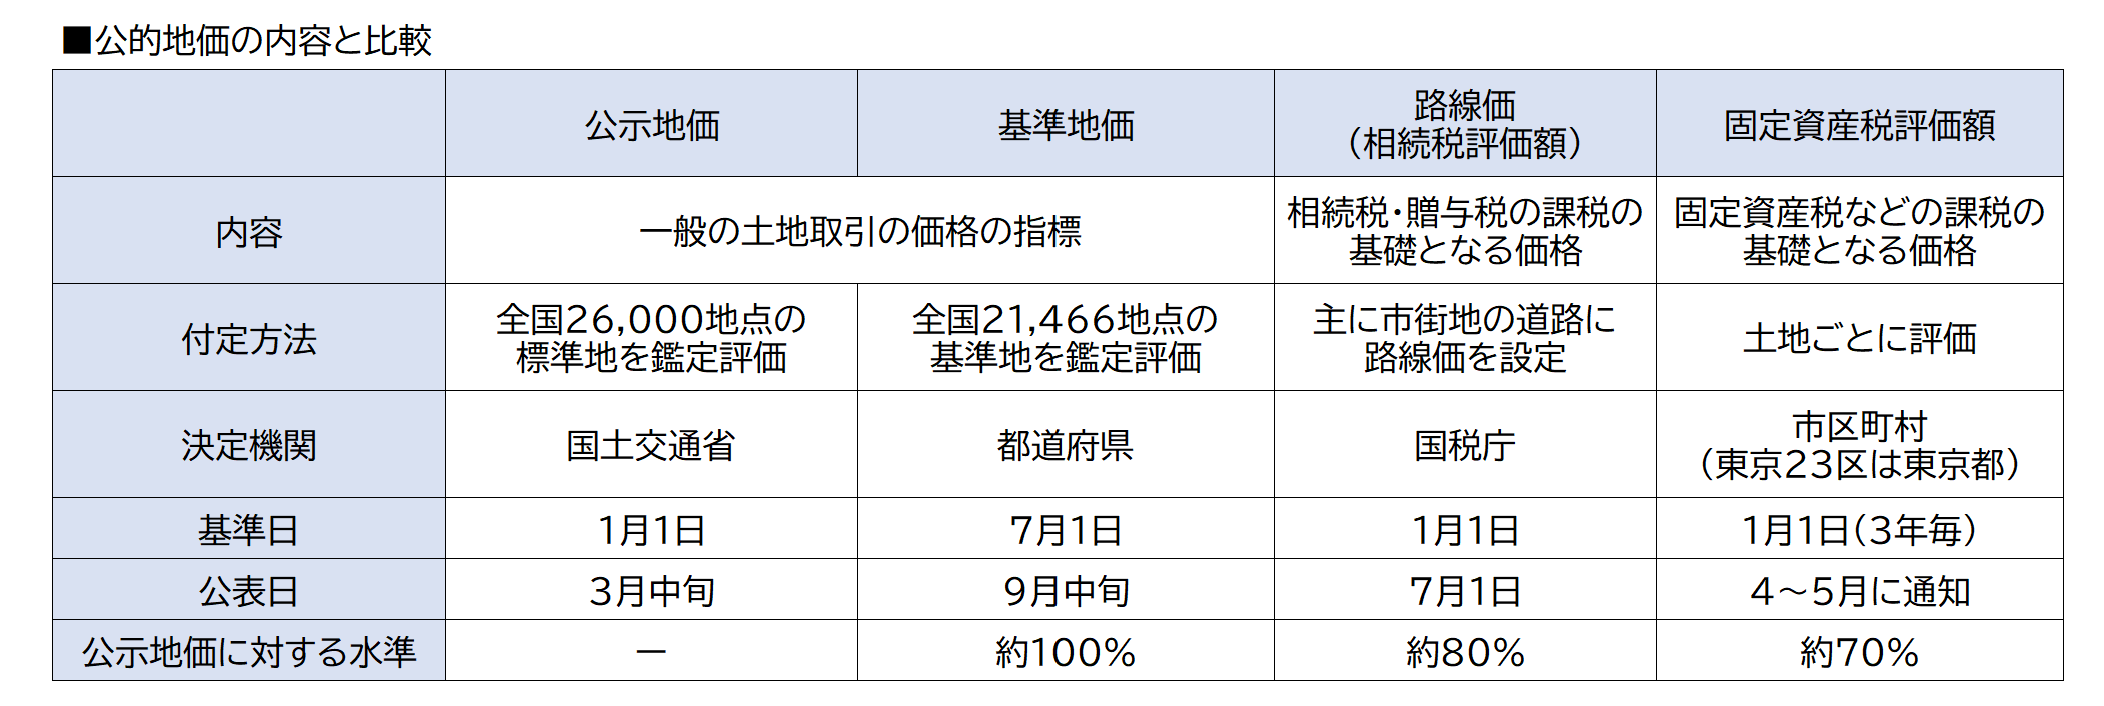
公示地価は一般の土地取引における価格の指標となるほか、公共事業用地の取得価格を算定する際の基準にもなっている。公示地価は、適正な地価の形成に寄与することを目的として、毎年1月1日時点における全国2万6000地点の標準地の価格が公表されている。
一方、基準地価は、公示地価を補完する役割を担っている。公示地価は1月1日時点の価格であるが、それだけでは年の途中の地価の動向を把握しづらい。そこで、都道府県が毎年7月1日時点の基準地の価格を調査・公表することで、半年ごとの地価の動向を把握しやすくしている。なお、基準地の数は2万1466地点で公示地価の標準地と一致するとは限らない。
また、路線価(相続税評価額)は公示地価の約80%、固定資産税評価額は約70%の水準を目安に評価されている。
2026年の公的地価の傾向
今年の地価動向を一言で表すと、数年来続いている「都心・大都市圏への集中回帰」と「地域間の二極化」が定着しつつあることだろう。
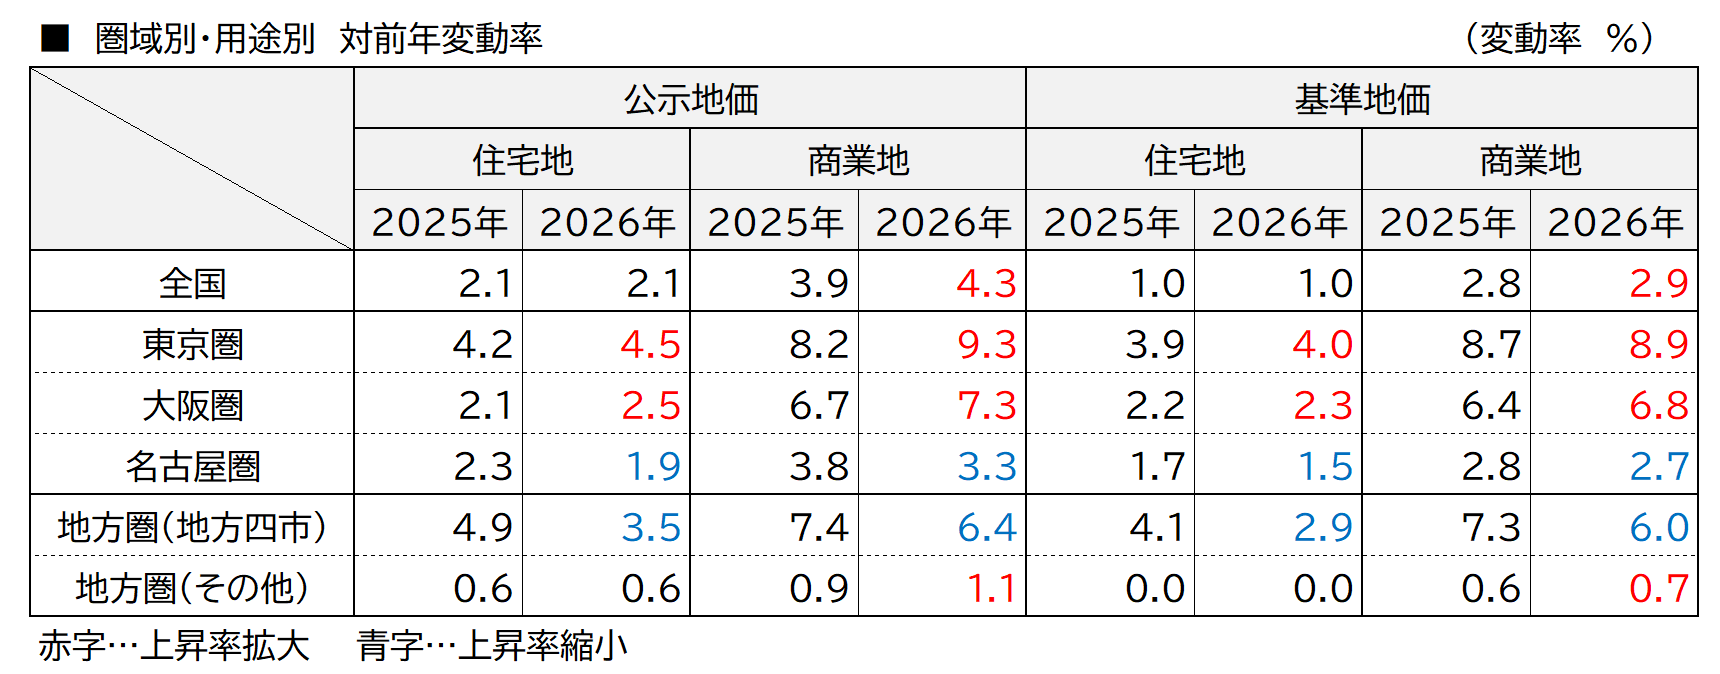 「都心・大都市圏への集中回帰」と「地域間の二極化」が定着しつつある
地価の変動率については、全国では住宅地・商業地とも2022年から上昇が続き、上昇率が拡大してきた。しかし、2026年は、住宅地の上昇率が前年と比較して横ばいとなった。一方で、商業地は引き続き上昇率が拡大した。
圏域別に見ると、東京圏・大阪圏では住宅地・商業地ともに5年連続で上昇率が拡大したのに対し、名古屋圏では2年連続で上昇率が縮小した。名古屋圏は、東京・大阪圏と比べてインバウンド需要の恩恵が小さいことや、大規模再開発が見合わせになったことなどの影響もあると見られる。
コロナ期で三大都市圏の地価が下落していた時期にも地価が上昇していた地方四市(札幌・仙台・広島・福岡)は、コロナ後も三大都市圏を上回る高い上昇率が続いていた。しかし、足元では住宅地の上昇率が3年連続、商業地も2年連続で上昇率が縮小しており、以前の勢いに陰りが見られる。
また、都道府県別に見ると、住宅地の価格の変動率は次のとおりである。
・公示地価(1月1日時点):上昇…31都道府県 横ばい…4県 下落…12県
・基準地価(7月1日時点):上昇…20都道府県 横ばい…3県 下落…24県
公示地価では住宅地の地価が下落した県の割合は約25%だったのに対し、基準地価では約51%と半年で倍増した。また、和歌山県は36年連続、栃木県、山梨県は34年連続など、地方の一部では住宅実需の弱さを背景に住宅地の地価下落が続いている。
一方で、長野県白馬村のように、一部のリゾート地では、国内の富裕層や外国人による別荘・コンドミニアムの需要を背景に、地価が大きく上昇している。
このように、全体として地価上昇は続いているが、上昇をけん引しているのは、主に東京圏と大阪圏、リゾート地、大規模工場の進出地域などである。一方、その他の地域では上昇の勢いが弱まったり下落に転じたりしているところもあり、地価動向の二極化が進んでいるといえる。
変調が見え始めた実勢価格
基準地価は7月1日時点の地価であるが、その前後から実際の不動産取引地価にも変調の兆しが見られる。
新築マンションよりも中古マンションの値動きを見ると、月別の価格変動を把握しやすい。
東日本レインズによると、上昇が続いていた首都圏の中古マンションの成約価格は、9月に前年同月比マイナス4.5%と5ヶ月連続で下落し、前月比も0.4%下落した。一方で在庫件数は7ヶ月連続で増加している。
また、近畿レインズによると、近畿圏の中古マンションの成約価格も前年同月比マイナス6.1%と2カ月連続で下落した。前月比ではプラス1.1%だったが、それ以前は3ヶ月連続で下落しており、価格は頭打ちから下落傾向へと転じつつある。在庫件数も2ヶ月連続で増加している。
さらに、成約件数の減少も目立っている。首都圏の9月の成約件数は6ヶ月連続で前年同月を下回り、減少率も前年同月比マイナス22.7%と、大幅な減少となった。近畿圏でも前年同月比19.1%減少している。
不動産価格下落の要因
当面、不動産市場は弱含みで推移すると予測される。その背景には、主に次の3つの要因があると考えられる。
1.金利上昇の影響
住宅ローンの金利上昇が鮮明になっている。長く続いた超低金利時代から、明らかに金利上昇局面へと移っているが、住宅ローン金利の上昇は、購入者の借入可能な金額を減らし、物件予算を抑える要因となる。
例えば、住宅ローンの借入額5000万円、返済期間35年という条件で毎月の返済額を計算すると、次のようになる。
・変動金利0.6%の場合…毎月の返済額 13万2014円 総返済額 約5545万円
・変動金利1.2%の場合…毎月の返済額 14万5851円 総返済額 約6126万円
毎月の返済額は1万3837円、年間返済額は16万6044円増加し、総返済額は約581万円増加する。
金利1.2%で毎月の返済額を0.6%の場合と同額に抑えるためには、借入額を約4520万円に抑える必要があるため、借入可能額は約480万円減少する。そのため、物件価格を約500万円抑える必要が生じることになる。このように金利上昇は、購入可能な物件価格への下押し圧力となる。
2.建築費の高騰による土地価格の圧縮
2021年頃から本格化した建築費の高騰は、現在も続いている。さらにその後のウクライナ、中東情勢などを背景にエネルギー価格や人件費の上昇も建築費を押し上げている。
■建設物価建築費指数・マンション ※東京2015年平均=100
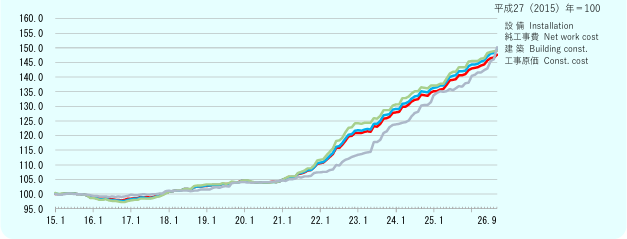 出所:一般社団法人建設物価調査会「建設物価 建設費指数®(2026年9月分)」
■建設物価建築費指数・木造住宅 ※東京2015年平均=100
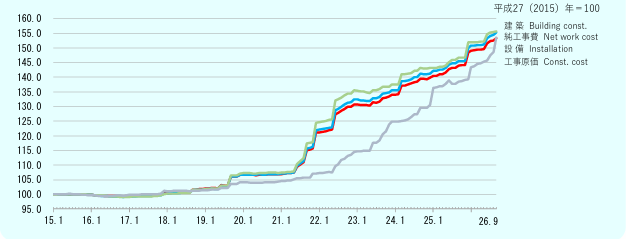 出所:一般社団法人建設物価調査会「建設物価 建設費指数®(2026年9月分)」
マンションの建築費は2015年から2021年頃までは緩やかに推移していたが、その後上昇が始まり、2026年9月段階では149.3と約1.5倍まで上昇している。また、木造住宅についても155.4と約1.5倍になっている。
このように建築費が高騰している一方で、金利上昇により住宅の総予算が抑えられれば、総予算から建築費を差し引いた土地に充てられる金額は減少する。その結果、土地価格に下落圧力がかかり、土地価格は現在よりも下落する可能性がある。
3.海外マネーの減退
これまで日本の不動産に積極的に投資を続けてきた中国マネーが、本国の景気低迷などを背景に、投資が抑制されている兆候が見られる。中国マネーによる不動産の購入需要の影響を受けてきた主に都心部のマンションでは、その影響を受けることが考えられる。また、外国人の不動産購入に対する規制が今後かけられる可能性も生じている。その結果、都心の高額物件の在庫が増加し、デベロッパーが値下げに転じたり、値下げ幅を拡大したりすれば、不動産価格の下落傾向が強まる可能性がある。
まとめ 不動産価格は弱含みで推移すると予測
当面、不動産価格は弱含みで推移すると予測される。
不動産投資の観点からも、今後の不動産価格の動向は注目すべきテーマである。
そのためにも公的価格の動向を押さえながら、実際の取引状況も継続的に把握することが重要である。
ただし、東京をはじめとする都心部の投資物件の魅力が失われるとは限らない。当面は価格が下落する局面があっても、長期的には再び価格が上昇する可能性も十分に残しており、価格が下がった優良物件を購入する機会を探ることも視野に入れたい。
いずれにしても、個々の物件を見極めながら、慎重に投資判断を行うことが重要である。