住宅ローン金利はこのところ上昇基調が続いているが、日本銀行(以下、日銀)が6ヶ月ぶりに利上げを決定したことで、さらなる上昇も見込まれている。2026年6月時点の住宅ローン金利の動向と、今後の見通しをまとめた。
6月の変動金利は各行ともほぼ据え置き
主要銀行の直近の金利動向を見ると、変動金利は4月から5月にかけて引き上げの動きが相次いだが、6月はほぼ据え置きとなった。変動金利はマーケットの短期金利に連動し、短期金利は日銀の政策金利に左右される。日銀が2025年12月に政策金利の利上げを実施したことが、4〜5月の変動金利上昇につながった形だ。
そんななか、楽天銀行は5月と6月に連続して金利を引き下げたが、4月の金利引き上げが大きかったことによる修正の意味合いが強いだろう。また、三菱UFJ銀行は3月にいち早く金利引き上げを実施したが、4月以降は据え置いており、6月時点では最も低い金利水準となっている。
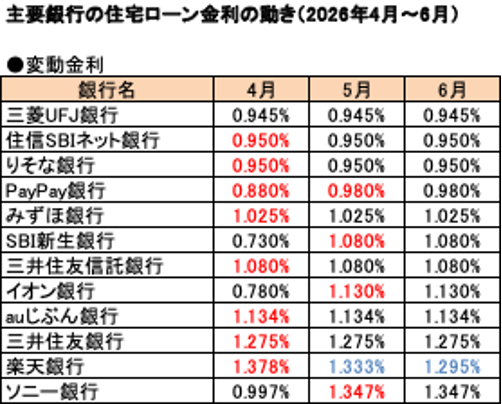 ※各行の最優遇金利。赤字は前月比上昇。青字は同下落。オイコス調べ(以下同)
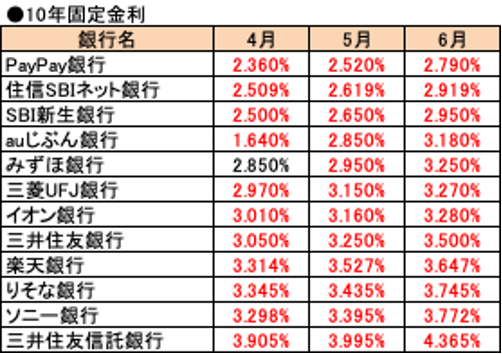
10年固定金利は3%台が主流に。ネット系など一部では2%台も
長期金利の上昇に伴って、10年固定金利は軒並み上昇となった。6月は前月比で0.2%以上引き上げた銀行も多く、4月と比べると0.4%前後高いケースが目立つ。
6月時点の金利が2%台となっているのはネット系の銀行が目立ち、都市銀行などと比べて低めの金利設定だ。auじぶん銀行は1.6%台だった4月から大幅に引き上げたが、6月も3.1%台と全体から見れば低めの水準となっている。
フラット35が3%台に上昇。民間の35年固定は4%前後に
35年固定金利も上昇が相次いでいる。6月の民間ローンは3%台後半から4%台前半が主流となっており、ソニー銀行は5%に迫る水準だ。
フラット35金利も3ヶ月連続で上昇し、3%台にアップした。フラット35が3%台となるのは2009年5月以来約17年ぶりで、金利に団体信用生命保険料を含むようになった2017年10月以降では初めてだ。とはいえ3.210%という金利は、民間ローンの35年固定と比較すれば低い水準といえる。
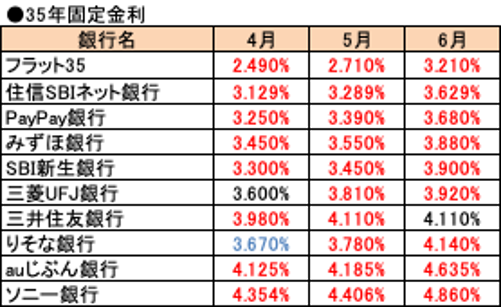 ※フラット35は返済期間21年以上、融資率9割以下の場合の最低金利
日銀による利上げで変動金利も夏にかけて上昇へ
このところの変動金利の動きを見ると、日銀の政策金利にほぼ連動していることがわかる。グラフは三井住友銀行のケースだが、日銀が2024年3月にマイナス金利政策を解除し、7月の追加利上げで政策金利を0.25%に引き上げると、10月に変動金利も上昇した。
その後も日銀の利上げに追随する形で、変動金利も引き上げを繰り返している。利上げから変動金利引き上げまでの期間差は2ヶ月程度で、金利差は0.4〜0.5%程度だ。今回、6月16日に日銀が政策金利を1.0%に引き上げたことから、変動金利も夏にかけて1.5%前後に上昇すると予測される。
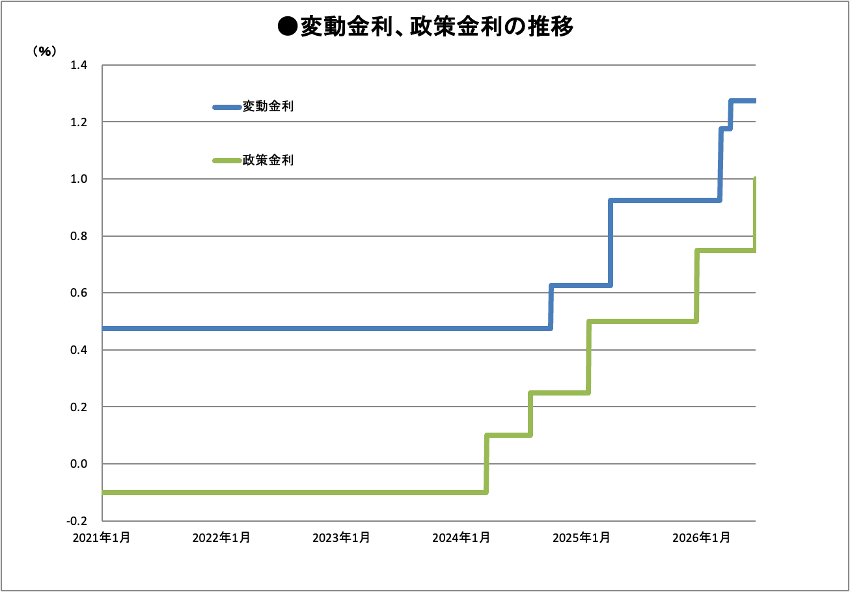 ※変動金利は三井住友銀行の最優遇金利。 政策金利は無担保コール翌日物金利の誘導目標(2024年3月18日以前は日銀当座預金のうち政策金利残高への付利水準)(日本銀行)。オイコス調べ
長期金利の上昇でフラット35と10年固定の金利が接近
フラット35金利や10年固定金利は、10年物国債金利に代表される長期金利に連動する。これまでの金利推移を見ると、2021年ごろはフラット35と10年固定、長期金利の差はそれぞれ0.6%程度ずつ開いていた。だが、2022年ごろから長期金利が上昇しはじめ、10年固定とともにフラット35に接近。2025年後半からは10年固定とフラット35の金利が逆転する状態となっている。
フラット35金利はこの4月まで2%台前半でそれなりに割安感があったが、5月以降は急上昇した。6月は3.2%台となり、10年固定金利とほぼ変わらない水準となっている。
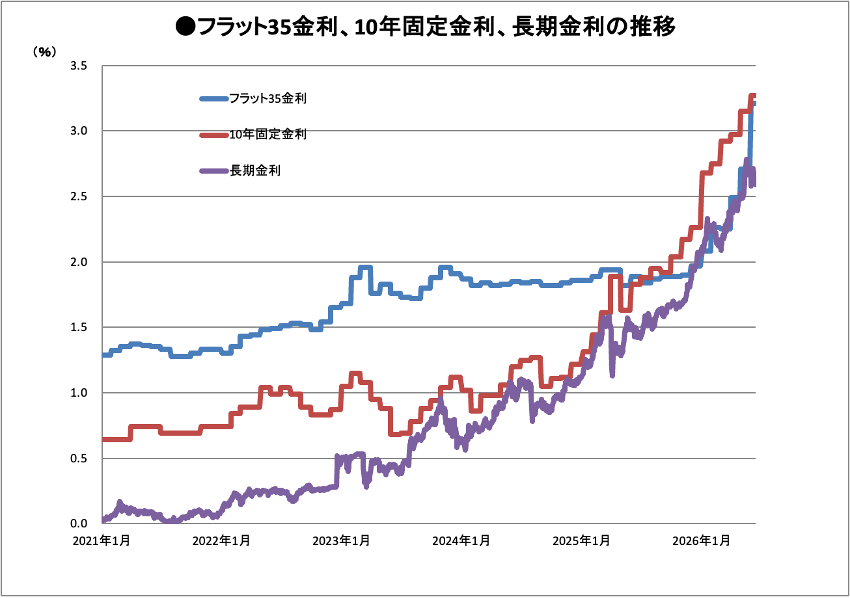 ※10年固定金利は三菱UFJ銀行の最優遇金利。 フラット35金利は返済期間21年以上・融資率9割以下の最低金利(住宅金融支援機構。団体信用生命保険料含む) 。長期金利は10年物国債金利(財務省)。オイコス調べ
利上げが続けば2028年に変動金利は2%台に?
今後の金利動向を占ううえで鍵を握るのは、やはり政策金利の動きだ。日銀は政策金利を1.0%に引き上げたが、物価上昇率を差し引いた実質金利は未だにマイナス圏となっており、「金融正常化」へ向けてさらなる利上げを模索するとの見方が多い。
この先の利上げシナリオとして有力なのは、「半年ごとに0.25%、2027年末までに1.75%へ」というものだ。仮にシナリオどおりに利上げが進むとすると、住宅ローンの変動金利も2028年の早い時期までに2%台へアップすると考えられる。
さらにその先の金利は不確定要素が多く、予測することは難しい。これまで述べてきた変動金利は各銀行が基準とする店頭金利から一定の引き下げが適用された最優遇金利であり、優遇前の店頭金利はすでに3%台が主流だ。今から30年以上前の「金利のある時代」には5%前後の店頭金利も珍しくなく、平成バブル期には一時8%を超えたこともある。店頭金利と最優遇金利との金利差は現状で2%程度が多いので、店頭金利が5%まで上がれば最優遇金利が3%台に上昇する可能性もあり得るのだ。
原油高止まりで長期金利の上昇基調も続く見通し
一方、固定金利の基準となる長期金利も急ピッチで上昇しており、足元では2.7%前後で推移している。米・イスラエルによるイラン攻撃により中東情勢が緊迫化し、インフレ懸念が強まったことが長期金利の急上昇につながった形だ。原油高対策に伴う財政拡張懸念も金利上昇を後押ししている。
ここへきて米国とイランが戦闘終結に向けた合意に達したとの報道があり、長期金利が小幅に低下する場面もみられる。だが、ホルムズ海峡が早期に開放されたとしても製油施設の損傷や需要の急増などで原油価格の高止まりは当面続くとの見方が多く、インフレ圧力がすぐに解消する可能性は低いだろう。原油の輸入再開により日本の貿易赤字が膨らみ、円安が進んで輸入物価のさらなる上昇を招くというシナリオも現実味を増す。長期金利も上昇しやすい地合いが今後も続きそうだ。
これから住宅ローンを借りる人が注意すべき点
現状ではすでに変動金利も固定金利も2年ほど前と比べて2倍前後かそれ以上に上昇しているケースが多いが、今後もしばらくは上昇傾向が続く可能性が高い。これから住宅ローンを借りる人はどんな点に注意すべきなのか。
まず変動金利と固定金利のどちらを選ぶかという問題だ。一般的に金利が上昇している局面では固定金利を選ぶことで将来の金利上昇リスクを回避することができるが、6月時点で固定金利は3%が主流となっており、変動金利とは2%程度の差が開いている。住宅価格も上昇が続いているなかで、3%台の固定金利を選ぶのはハードルが高いと感じる人も少なくないだろう。
変動金利も上昇しているが、まだ1%前後なので固定金利と比べて当初の返済負担は軽くて済む。とはいえ、近い将来に2〜3%台まで上昇するリスクは否定できないので、金利が上昇した場合の返済負担について事前にシミュレーションが欠かせないだろう。変動金利は途中で金利が上昇しても、「返済額は5年間変わらず、5年後に上がっても1.25倍まで」というルールが適用されるケースが多い。だが、こうした「激変緩和措置」が適用されている間も利息負担は確実に増え、返済しても借入元金がなかなか減らなくなるため、将来の負担増につながるリスクがあることに注意が必要だ。
こうした金利上昇リスクは住宅を買う側だけでなく、売る側の不動産会社も十分に考慮しておく必要がある。最近では価格高騰への対策として40〜50年の長期返済を勧めるケースが増えているようだ。たしかに返済期間を長くすれば当初の返済額が抑えられ、顧客の購入予算を増やせる場合もあるだろう。だが、返済期間が長いほど借入元金が減るペースが遅くなるため、将来の金利上昇でダメージを受けやすくなる。安易に50年返済で借りられる上限まで借りてしまうと、金利が上がって返済の継続が困難になるリスクが高まることを忘れてはならない。