

金利のある世界で、住宅ローンはどう変わるのか
日銀が金融政策を転換し、「金利のある世界」へと移行した。預金金利の上昇は歓迎だが、住宅ローン金利の上昇は家計負担に直結するため、不安を抱く人も多いだろう。 「金利が上がれば返済額が増える」この構図はシンプルだが、実際の影響は借入残高や借入期間、金利タイプなど、個々の状況によって大きく異なる。本稿では、返済中の人とこれから購入する人の双方に向けて、金利上昇局面での注意点と備え方を整理する。
変動型が約9割の日本。金利上昇局面で何が起きる?
住宅金融支援機構の「住宅ローン利用者調査(2026年1月調査)」によれば、購入時に利用した住宅ローンの金利タイプは、「変動型」が75.0%、「固定期間選択型」が14.9%、「全期間固定型」が10.1%との結果だ。「変動型」と「固定期間選択型」を合わせると、約9割が金利変動の影響を受ける住宅ローンを利用していることとなる。
●住宅ローンの金利が動く仕組み
•変動型:短期金利の影響を受ける
•固定型:長期金利の影響を受ける
変動型は、「日銀が利上げ⇒短期プライムレートが上昇⇒住宅ローン金利が上昇」という流れとなる。一方の長期金利はインフレ見通しや財政政策の影響を受けやすく、足元では29年ぶりの高水準となり、固定型の金利上昇が先行しているのが現状だ。金利上昇時の対応策として、「変動金利が上昇してきたら、固定型に借り換える」という回答が意外に多いのだが、変動金利の本格的上昇期には、固定型はさらに高い金利水準にある可能性が高い。
●変動型の“タイムラグ”に注意
日銀が利上げしても、変動型の返済額はすぐには上がらない。 日銀は2024年3月にマイナス金利政策を解除し、政策金利を段階的に引き上げてきた。昨年12月の0.75%への利上げを受けて、2月に短期プライムレート、3月に住宅ローンの変動金利がそれぞれ引き上げられたが、その影響が返済額に現れるのは、6月となる。6月と言えば、日銀がさらなる利上げを決定した月だ。政策金利は0.75%から1.00%と31年ぶりの高水準となった。今回も、返済額に影響が表れるまでにはタイムラグがあるのだが、いずれにせよ、多くの金融機関が採用する「5年ルール」が適用されている間は、返済額は据え置きとなるため変わらない。その間、利払いは増え、元本の減りが遅くなる。
金利は“上がりだすと早い”。直近2年の変化
メガバンクは6月、変動型の住宅ローン金利を据え置いたが、同月に開催した金融政策決定会合にて日銀は、政策金利を0.75%から1.00%へ引き上げた。実に31年ぶりの高水準となる。日銀の利上げから、返済額の増額までのタイムラグは前述のとおりだが、一旦、今後も上昇傾向が続くと仮定して、対応策を検討しておきたい。
先の「住宅ローン利用者調査」では、前回調査と比べると、「変動型」が減少し、「固定期間選択型」及び「全期間固定型」が増加した。金利タイプの選択は「変動型→固定型」へシフトしつつあり、次回調査ではさらに固定型の割合が増える可能性もあるが、懸念されるのは固定型金利の高水準だ。
長期金利(10年物国債利回り)は、2024年3月の0.7%台から、2026年5月には一時2.80%まで上昇した。長期金利の上昇を受け、長期固定型住宅ローン「フラット35」の金利は3.14%と3%台に突入している(融資率90%以下・7月度)。家計負担の重さから固定型を選べない層が出てくることも想定される。購入意欲の減退を伴えば、景気や市況にも影響するだろう。
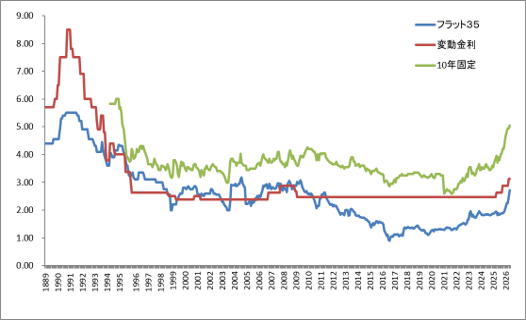
●日銀の利上げや長期金利の上昇に応じて、住宅ローン金利は上昇
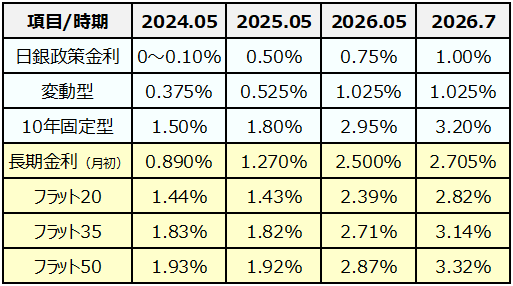
2024年5月~2026年5月の2年間で、住宅ローンの主要金利はそれぞれ上昇した。
•「変動型」:+0.65%
•「10年固定型」:+1.45%
•「全期間固定型(フラット35)」:+0.88%
金利上昇が家計に与える影響は“返済額”だけではない
金利が上がると返済額が増えるのは当然だが、影響はそれだけではない。
●影響(1):毎月返済額が増える
借入額5,000万円、元利均等35年返済の場合、2年前と比べると毎月返済額は、変動型で+14,677円、フラット35だと+23,122円の上昇となる(下表【試算例A】参照)。返済額の上昇は毎月のことであり、家計にはボディブローのように効いてくる。
年収負担率も要チェック
年収に対する住宅ローン返済の割合が年収負担率だが、金融機関の融資基準の一つであると同時に、家計への負担を測る物差しでもある。例えば、年収600万円の人が変動金利型で借入れた場合、2024年5月は年収負担率25.4%だが、2026年5月には28.3%まで上昇する。住宅ローンの年収負担率が28%を超えてくると、「返済はどうにか可能だが、家計への負担が重くて辛い」と感じる人が増える印象だ。28%超は黄色信号領域だと言える。
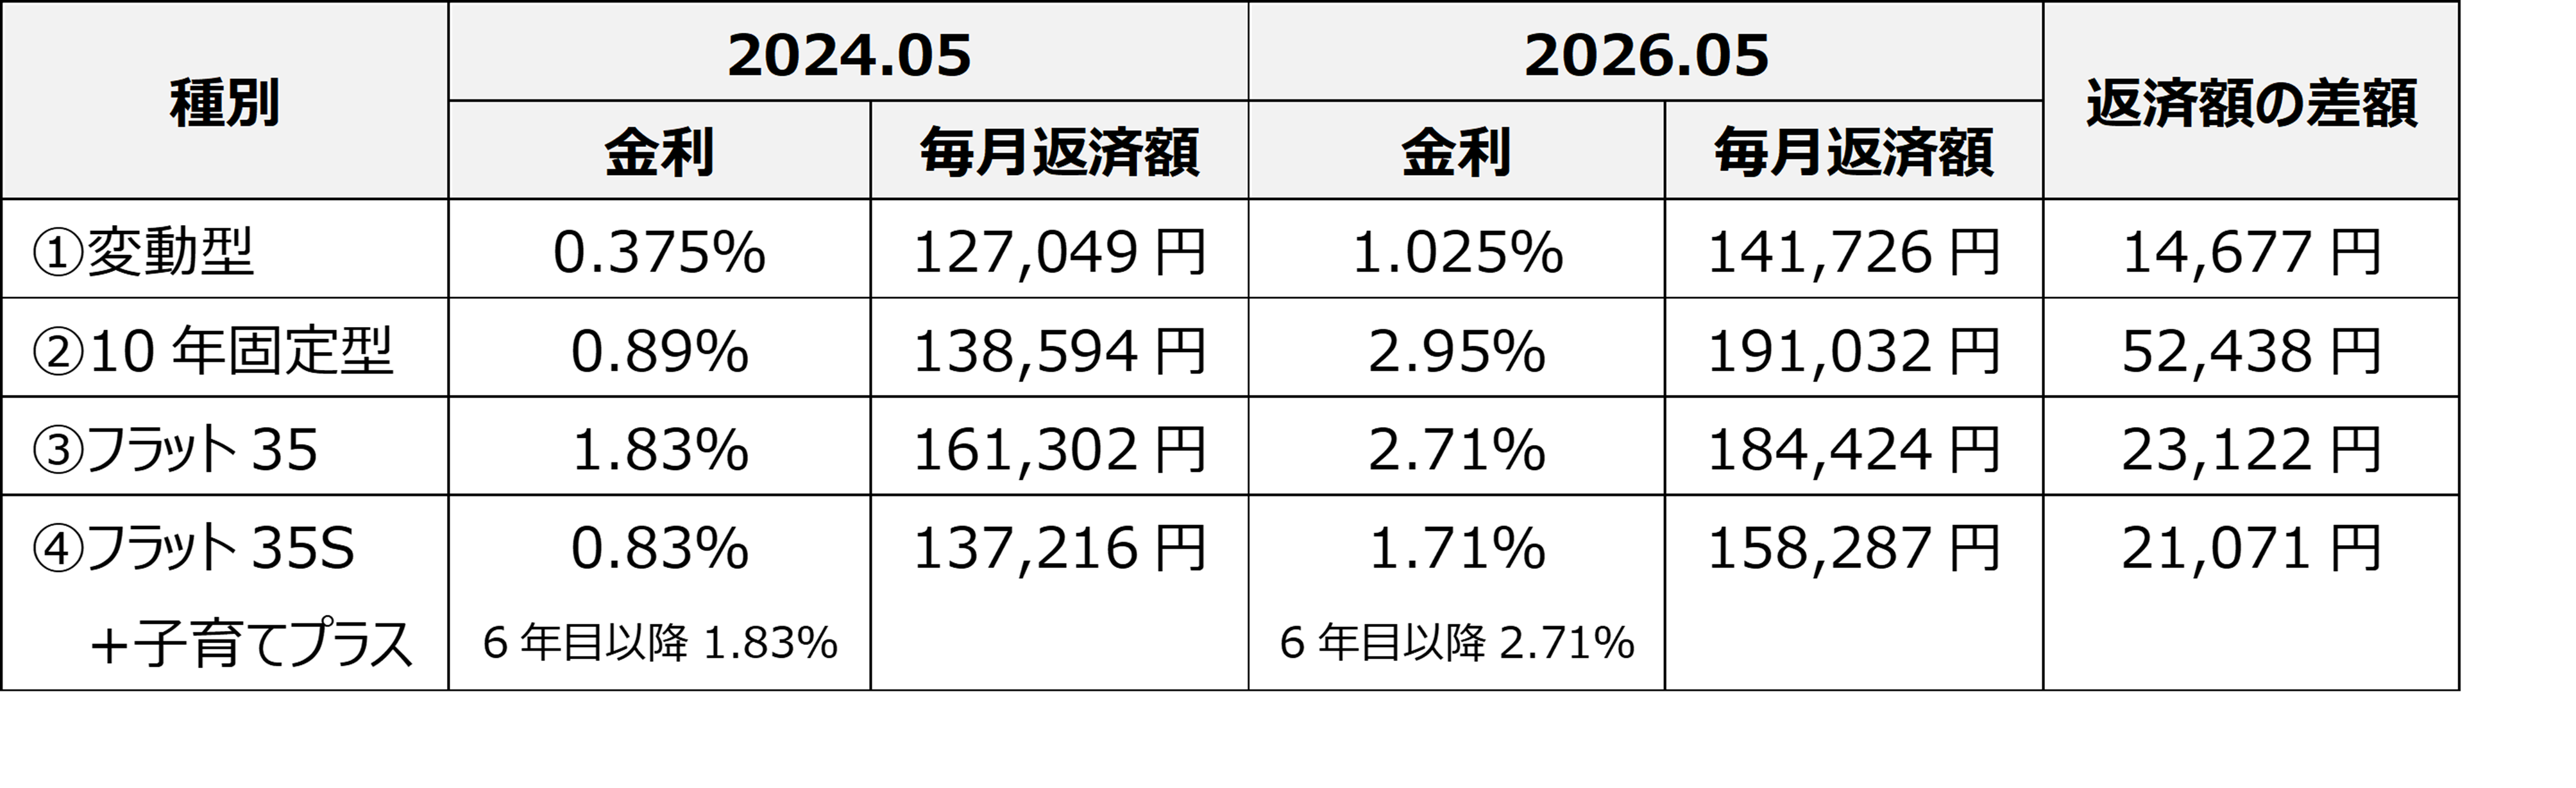 【試算例A】借入額5,000万円、返済期間35年、元利均等返済、毎月払いのみの場合。※④「フラット35S+子育てプラス」は、当初5年間▲1.0%の金利引き下げ適用の場合。(参照)「フラット35/住宅金融支援機構」https://www.flat35.com/lp/19/seido202402/index.html
●影響(2):借入額が減る⇒購入価格が下がる
家計への負担を軽減すべく返済額を減額しようとすると、選択肢の一つは、借入額を減らすこととなる。例えば、変動型(金利1.025%)で毎月返済額を2年前の水準である12万円台に抑えたいならば、借入額を5,000万円から4,500万円へ減額する必要がある。物件価格が上昇する中、希望条件を満たすには購入予算を維持したいところだ。そうなると、借入額の減額に見合った頭金の増額に迫られてしまう。
●影響(3):返済中の人も“5年後にまとめて”上がる
変動型の場合、いわゆる5年ルールの特約があると、適用中の5年間は返済額は変わらない。例えば、2021年に変動型で5000万円を借りたケースでは、5年間の毎月返済額は同じだが、5年後の2026年に返済額は約13,000円アップする(下表【試算例B】参照)。
年収負担率の変化も要チェック
「増額幅が約13,000円なら問題なし」とあなどるなかれ。当初の年収負担率と比べると、じわじわと家計に圧がかかっている状況だとわかる。
●年収600万円の場合:25.8%⇒28.5%
●年収700万円の場合:22.1%⇒24.4%
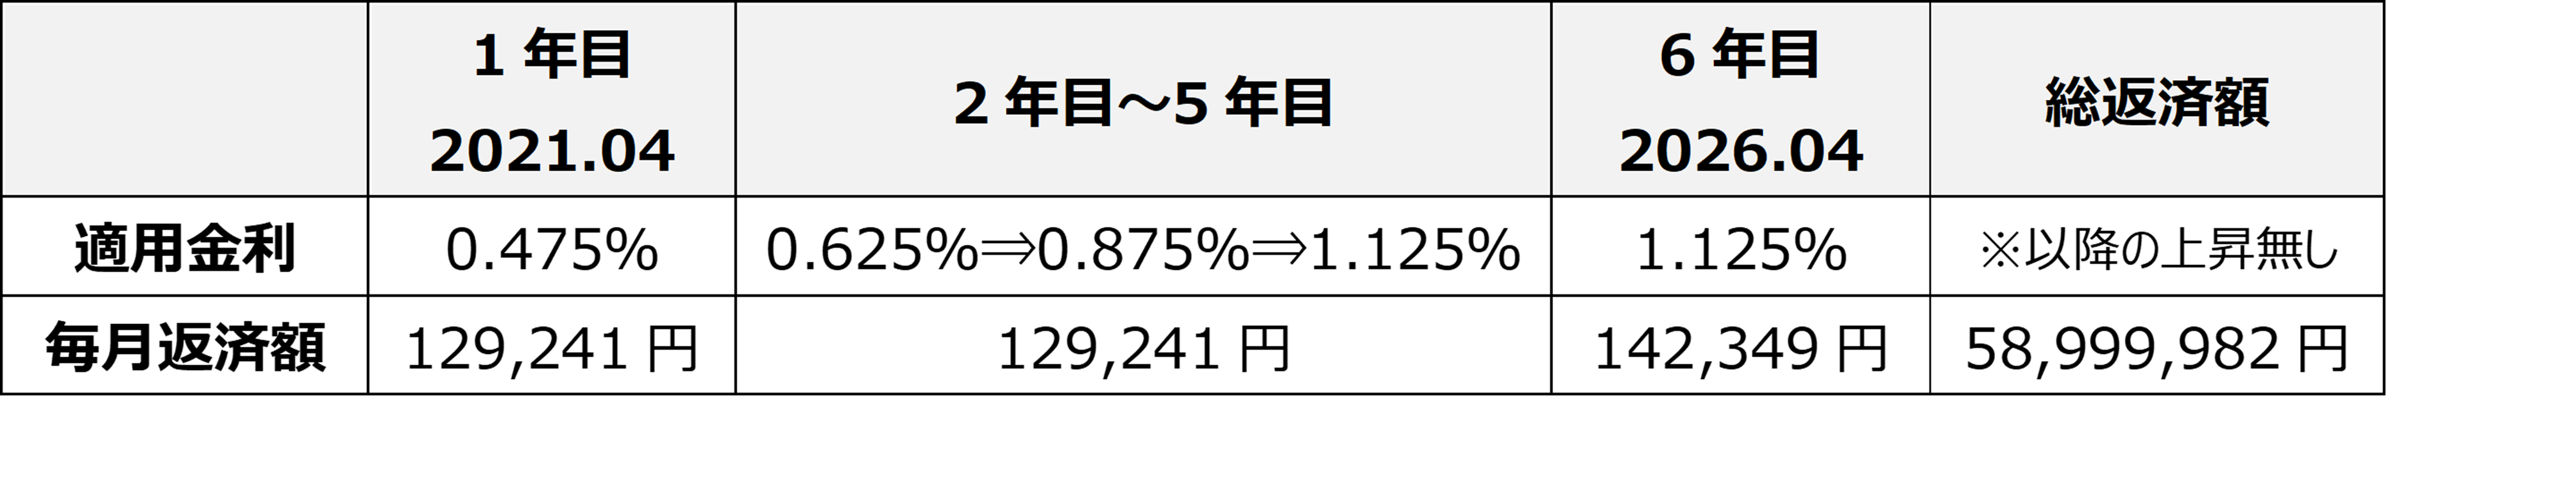 【試算例B】借入額5,000万円、返済期間35年、元利均等返済、毎月払いのみの場合。※金利優遇▲2.0%
※基準金利の推移:2021年4月:2.475%⇒2025年4月:2.625%⇒2025年10月:2.875%⇒2026年4月:3.125%
●影響(4):総返済額が大きく増える
当初から5年経過したタイミングでの月額約13,000円の増額は、家計収支で吸収可能かもしれない。だがその後、さらに金利が上昇するとどうだろう。住宅ローンの適用金利が、毎年0.2%ずつ上昇すると想定して試算すると、5年後の返済額見直しのタイミングで毎月返済額は、当初から34,000円超増加し、163,450円となる(下表【試算例C】参照)。
この時、年収負担率は、年収600万円だと32.69%となり、いよいよ危険水域に突入する。年収負担率の課題は、年収が増えればクリアできるが、自力で簡単にできることではない。そして、家計への負担は、自力による家計支出の見直しにより改善を試みたいところだ。
金利上昇が続くと、総返済額にもダメージが大きい。【試算例B】と【試算例C】の総返済額の差額は約630万円。これは金利上昇分ということになるのだが、この約630万円は、教育費や老後資金など、他のライフイベント費用を先取りしてしまう。「今、払えるから大丈夫」ではなく、生涯軸での判断が何よりも重要だ。
年収負担率が跳ね上がる
●年収600万円の場合:⇒32.69%
●年収700万円の場合:⇒28.02%
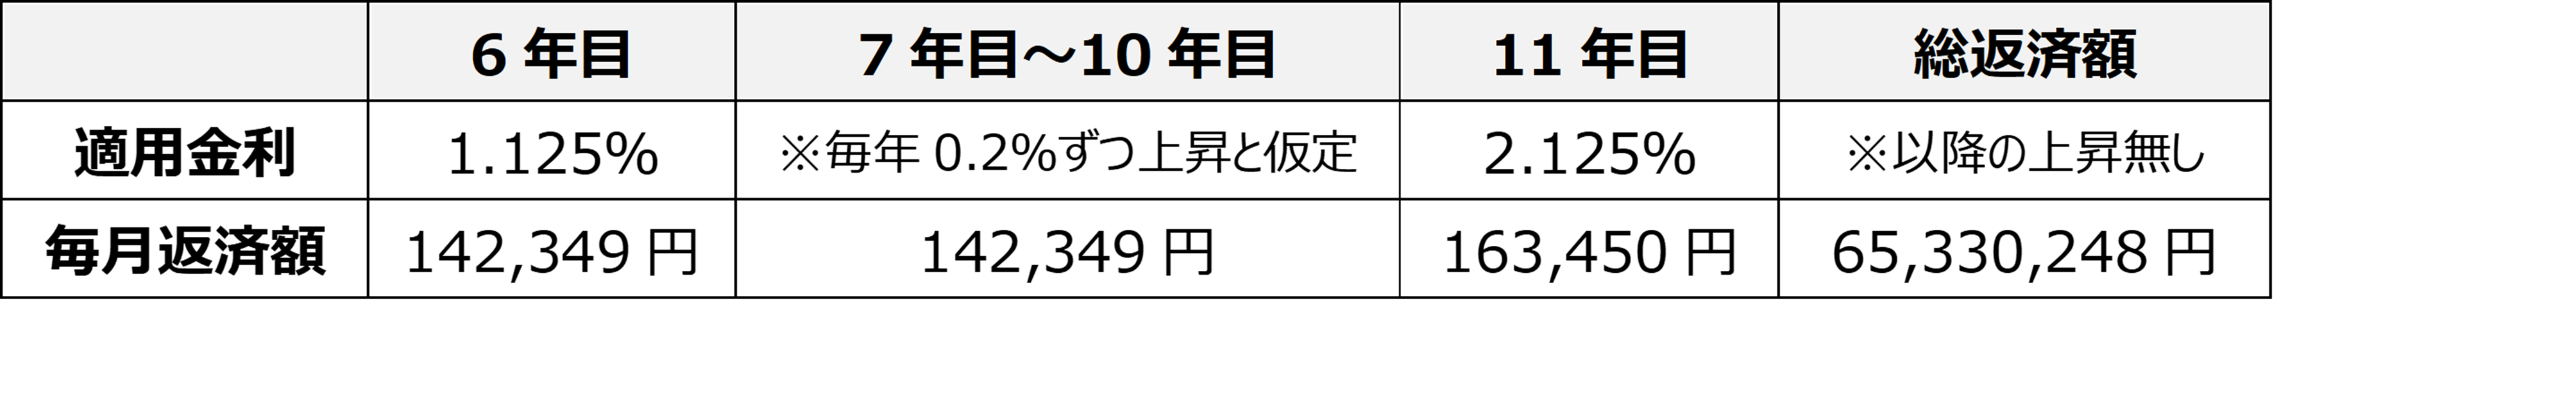 【試算例C】借入額5,000万円、返済期間35年、元利均等返済、毎月払いのみの場合。※適用金利が、7年目から毎年0.2%ずつ上昇し、5年で1%上昇すると仮定して試算。
 日銀が金融政策を転換し、「金利のある世界」へと移行した。預金金利の上昇は歓迎だが、住宅ローン金利の上昇は家計負担に直結するため、不安を抱く人も多いだろう。 「金利が上がれば返済額が増える」この構図はシンプルだが、実際の影響は借入残高や借入期間、金利タイプなど、個々の状況によって大きく異なる。本稿では、返済中の人とこれから購入する人の双方に向けて、金利上昇局面での注意点と備え方を整理する。
備えあれば患いなし。金利上昇に強い家計をつくる5つのステップ
日銀が金融政策を転換し、「金利のある世界」へと移行した。預金金利の上昇は歓迎だが、住宅ローン金利の上昇は家計負担に直結するため、不安を抱く人も多いだろう。 「金利が上がれば返済額が増える」この構図はシンプルだが、実際の影響は借入残高や借入期間、金利タイプなど、個々の状況によって大きく異なる。本稿では、返済中の人とこれから購入する人の双方に向けて、金利上昇局面での注意点と備え方を整理する。STEP1:現状把握
借入残高、金利タイプ、優遇幅、返済期間、5年ルールの有無を確認する。
STEP2:金利上昇を前提に試算する
何%までの上昇ならば家計が耐えられるか、キャッシュフロー表で把握する(上限金利の把握)。
キャッシュフロー表の前提はライフプランニングだ。
STEP3:借り換えの判断基準を持つ
重要なのは「返済中の変動金利」ではなく「借り換え先の固定金利」の動き。 自分の上限金利を超える前に行動する。
STEP4:繰り上げ返済で元本を減らす
金利上昇対策は、元本を減らすことと期間を短くすることがセオリーだ。返済期間短縮型の繰り上げ返済が効果的である。ただし、教育費・老後資金・資産運用とのバランスが重要となる。
STEP5:家計の余力をつくる
支出の見直し、物価上昇への備え、資産形成の併用。 返済期間40年・50年の場合は総支払額を必ず試算し、慎重に選択したい。
金利の動きを完璧に予測することはできない。金利上昇を前提に試算し、対応策を検討して実行することが大切だ。