

【政策金利が31年ぶりの水準に】
6月16日、日銀は金融政策決定会合で利上げを決定し、政策金利は1.0%と31年ぶりの水準となった。この利上げはインフレ加速のリスクを抑える狙いだが、24日に公表された決定会合の「主な意見」では、政策委員の一人がさらなる利上げについて「数ヶ月に一度のペースで、経済・物価・金融情勢を確認しつつ、都度、検討していくことが望ましい」と述べていたことが分かった。「金利は上がりだすと早い」と言われるが、これまで「金利のない世界」しか経験してこなかった30代・40代の投資家にとっては、まだ実感が伴わないかもしれない。
しかし、変動金利で資金を調達している場合、金利上昇によって返済額はダイレクトに上がるが、家賃はすぐには上げられない。家賃の引き上げには、入居者との交渉や退去のタイミングなど、特有の「タイムラグ」が存在するからだ。このタイムラグをどう乗り切るか。これこそが今、最も重要なテーマである。
今回は、会社員として働きながら副業・投資として不動産賃貸業を営む、いわゆる「サラリーマン大家」を想定し、金利上昇がもたらすリアルな影響と具体的な対応策を考察する。
不動産投資への「地味だが致命的な」影響
調達資金の借入金利が上昇すると支払コストが増加し、手残りが減る。これは最もシンプルで分かりやすい現象だ。しかし、サラリーマン大家にとっての金利上昇は、単に「目先の手残りが減る」だけでは済まされない。
サラリーマン大家の強みは、本業の社会的信用(与信)と安定した給与収入を背景に融資を受けやすい点にある。しかし、返済額が上昇し、キャッシュフローが悪化すれば、金融機関からの評価は確実に低下する。物件価格が高止まりする中で、「2戸目、3戸目と買い増して事業拡大を狙う」という成長戦略は、根本的な見直しを迫られるだろう。
さらに、多くのサラリーマン大家が恩恵を受けている「損益通算による節税効果」にも影を落としかねない。「金利上昇によるキャッシュアウトの増加」が「節税メリット」を上回ってしまえば、ただ手元から現金が消えていくだけの状態に陥ってしまう。「減価償却期間が間もなく終了するタイミングで金利が上がり、踏んだり蹴ったりだ」と悔やむ前に、まずは自身の賃貸事業への影響度を正確に把握する必要がある。
表面・実質だけでは見誤る。「返済後利回り」に要注目!
不動産投資の収益性を測る指標として「表面利回り」や「実質利回り」はおなじみだ。しかし、金利上昇局面においては、これら2つの指標だけでは事業の実体を見誤る。ここで注目したいのが「返済後利回り」である。
例えば、年間賃料240万円、投資額3,000万円の場合、表面利回りは8%だ。管理費などの諸経費が年間60万円だとすれば、実質利回りは6%(年間収益180万円)となる。一見すると十分な利益が出ているように思えるが、年間のローン返済が160万円だとするとどうだろう。実際の手残りは年間20万円、月換算で2万円に満たない計算となる。金利が上昇すれば、このわずかな手残りはさらに圧縮されるだろう。
サラリーマン大家の多くは、家賃収入ですべての支出(ローン返済、税金、保険料、管理費など)を賄った上で、手残りを残すことを前提としているはずだ。だからこそ、キャッシュフローに直結する「返済後利回り」を把握することが不可欠となる。
【計算式】
返済後利回り = {年間賃料収入 - (年間経費 + 年間ローン返済額)} ÷ (不動産購入価格 + 購入諸費用) × 100
先ほどの例を上記の計算式に当てはめると、返済後利回りはわずか0.67%となる。返済後利回りは、個々の事情を加味するため他の物件と比較する必要はない。自身の物件の現在と将来の返済後利回りを試算して分析することが、具体的な対策への第一歩となる。
シミュレーションで見る金利上昇のインパクト
では、実際に金利が上昇した際の影響を試算してみよう。都心の中古コンパクトマンションを保有しているケースをモデルに、金利が1%から2%、3%へと上昇した場合を比較する。
【試算の前提条件】
・物件価格(購入時諸経費込): 3,000万円(5年前に都心の1LDK中古マンションを購入)
・家賃収入: 年間180万円(月15万円) [表面利回り 6.0%]
・諸経費: 年間30万円 (年間収益150万円) [実質利回り 5.0%]
・借入残高: 2,500万円(残期間25年・元利均等返済・変動金利)
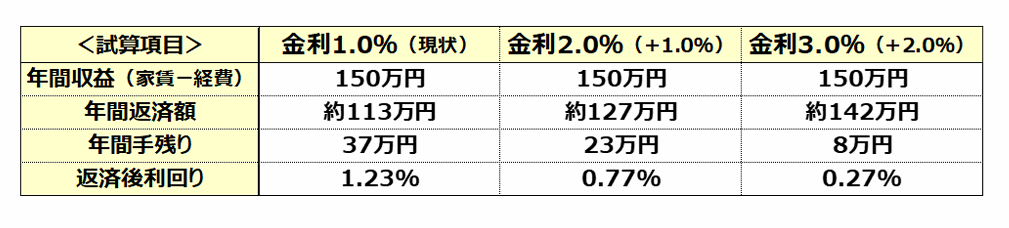
金利が2%上昇して3.0%になると、年間の手残りは37万円から8万円へと29万円も減少する。月額換算では1万円の確保も厳しくなり、返済後利回りは0.27%と、限りなくゼロに近い危険水域へと突入する。完全な金利予測は不可能だ。「これ以上上がらないでくれ」と祈るよりも、最悪のシナリオを想定した対応策を打っておくのが賢明と言える。
金利上昇リスクへの3つのアプローチ
変動金利型のローンを利用している場合、金利上昇に備えるアプローチは主に「(1)金利を下げる」「(2)金利を固定する」「(3)残高を減らす」の3つだ。
(1)「金利を下げる」
現状よりも低い金利の変動型へ借り換える方法だ。「金利上昇期に、より低金利のローンへの借り換えができるのか」と思われるかもしれないが、不動産投資ローンは個別性が高い取引であり、これまでの安定した賃貸実績や本業の与信をアピールすることで、他行から好条件を引き出せる可能性はゼロではない。ただし、借り換えには数十万円単位の手数料(コスト)が伴うため、コストを払ってでもメリットがあるかどうかの事前試算が必須となる。また、変動型である以上、将来的な金利上昇リスクを完全に消し去ることはできない点には留意したい。
【LIFULL HOME'S】全国の金融機関の住宅ローンの金利情報
(2)「金利を固定する」
金利変動リスクの完全排除を希望する場合の選択肢は、固定金利型への切り替えだ。他行への借り換えだけでなく、現在契約中の金融機関で融資条件の変更が可能な場合もあるため確認したい。ただし、一般的に変動型よりも固定型の方が金利水準は高いため、切り替えのタイミングで返済額は増額し、手残りが減少する。リスク回避の「保険料」としてその増額分を許容できるか、事業収支の再点検が必要だ。
(3)「残高を減らす」
金利上昇の影響を着実に抑えるのは、元本(残高)を減らすことだ。これには「繰り上げ返済」が有力な候補となる。注意すべきは、安易に手元の現金を投入しすぎないことだ。貴重なフリーキャッシュをローンの返済に充ててしまうと、万が一の設備故障(エアコンや給湯器の交換)や空室期間の補填に対応できなくなる。不労所得を得るための不動産投資のはずが、「本業の稼ぎで投資物件を養う」という構図では本末転倒だ。
さらに、手元資金に余裕がないと、より高利回りの投資機会を逸することになるかもしれない。お金にも適材適所がある。存分に働いてもらうためにも、中長期の視点で見極めよう。
終わりに:家賃アップのタイミングを逃さない、目先の利益に安易に乗らない
返済後利回りを維持・改善するための重要ファクターは、やはり「家賃の引き上げ」だろう。入居者が居住中の値上げ交渉は極めて困難だが、都心の単身者向けコンパクトマンションは入居者の入れ替わりサイクルが比較的早いという特徴がある。退去のタイミングこそ、周辺相場や物価高を反映した新規募集時賃料の値上げを獲得する最大の機会である。
また、これから物件を買い増す、あるいは新たに不動産投資を検討している方に注意してほしいのが「超長期返済(45年・50年ローンなど)」の注意点だ。
返済期間を極端に長くすれば、目先の毎月返済額は抑えられ、一見すると「返済後利回り」が良く見える。しかし、総返済額は跳ね上がり、元本の減りは著しく遅くなる。将来の売却時にローン残高が売却価格を上回ってしまえば、手元資金で補填しなければならない。物件選びの目利きも重要だ。さらに、返済期間が延びるほど、金利変動リスクに晒される期間も長くなることを肝に銘じておく必要がある。
金利上昇リスクに備えるには、「現状の正確な把握」と「投資目的の明確化」が大前提だ。金利上昇で、出口戦略の見直しも迫られる。投資期間の目標設定も重要要素だ。まずは自身の物件のシミュレーションを行い、時流に適した確実な戦略を実行していこう。