

低金利時代の終わりと不動産業界全体が直面する課題
金利見通しなどについて、各所から頂戴する問合せが現在まで断続的に寄せられ続けている。上昇傾向がなお継続している局面に対し、事業者や投資家目線で「先が見通せない」と映っている模様だ。
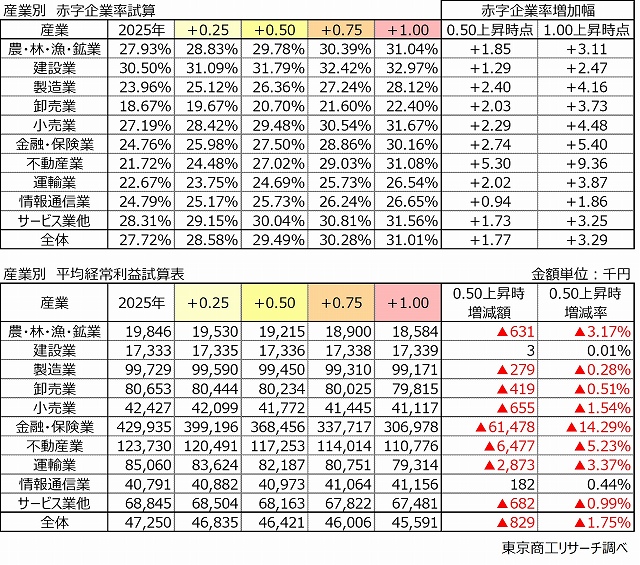
そうした一方、金利水準の上昇は、事業者側に着実に負担をもたらす。東京商工リサーチ(TSR)は、2025年の決算を基に、有利子負債が計上された(=借入利息を支払っている)財務データを活用した金利上昇が決算に与える影響を試算し、8月25日に公表した。
【東京商工リサーチ】 中小企業の「金利上昇」業績影響調査
 出典:東京商工リサーチ TSRデータインサイト
財務データを持つ32万1,953社に金利が0.50ポイント上昇した際にもたらされる影響は、平均で経常利益を82万9,000円減らして4,642万1,000円とし、赤字企業率を1.77ポイント高めて29.49%とするようだ。
業種別の切り口で、最も影響を受ける業種に不動産業が挙げられている。金利が0.50ポイント上昇した際に不動産業にもたらされる影響は、経常利益が647万7,000円減少し、赤字企業率が9.3ポイント悪化する。利益の減少額は各業種の水準に左右される面が大きいが、赤字企業への悪化率は全業種中でも群を抜いて高い模様だ。
その背景には、有利子負債の依存度の高さがある。賃貸収益物件が典型的だが、当初に投資を行った後に賃料などで一定の時間を掛けて回収する事業モデルゆえ、資金調達期間が高額・長期になりがちなことが、金利上昇の影響を大きくする。
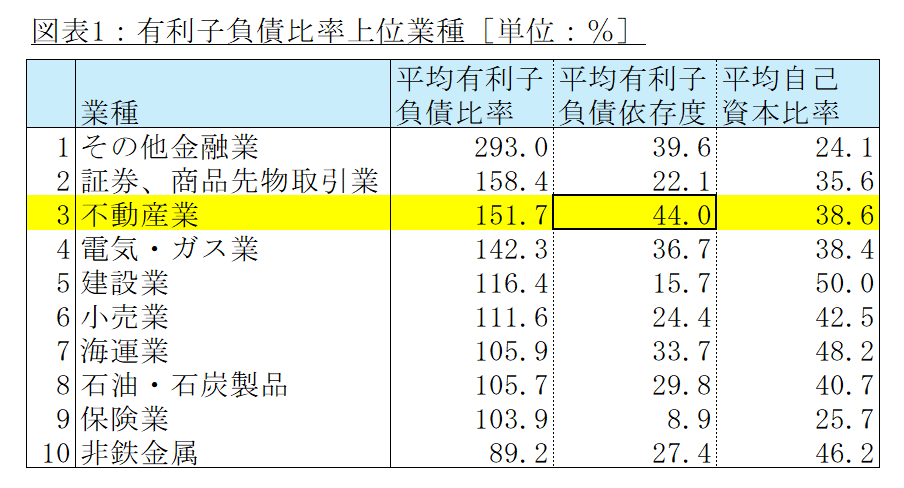
ディスクロージャー・IRなどの情報加工専門事業者であるプロネクサス系の企業情報データベース会社、アイ・エヌ情報センターが2月に公表した分析結果からも、それが窺える。有利子負債を総資産で割った有利子負債依存度は、企業の全ての資産のうち、「利息をつけて返済が求められる借入金や社債などの占有率」を示す指標で、全業種の中央値は30%を切る程度だ。
 出所:㈱アイ・エヌ情報センター「【2026年2月】有利子負債比率業種ランキング」を筆者加工
この指標を業種別に抽出すると、不動産業が44.0%となり、全業種中で最も高くなる模様だ[図表1]。44.0%は全業種平均のおよそ1.5倍ゆえ、それだけ借入依存度が高く、金利上昇時の影響も大きくなることとなる。
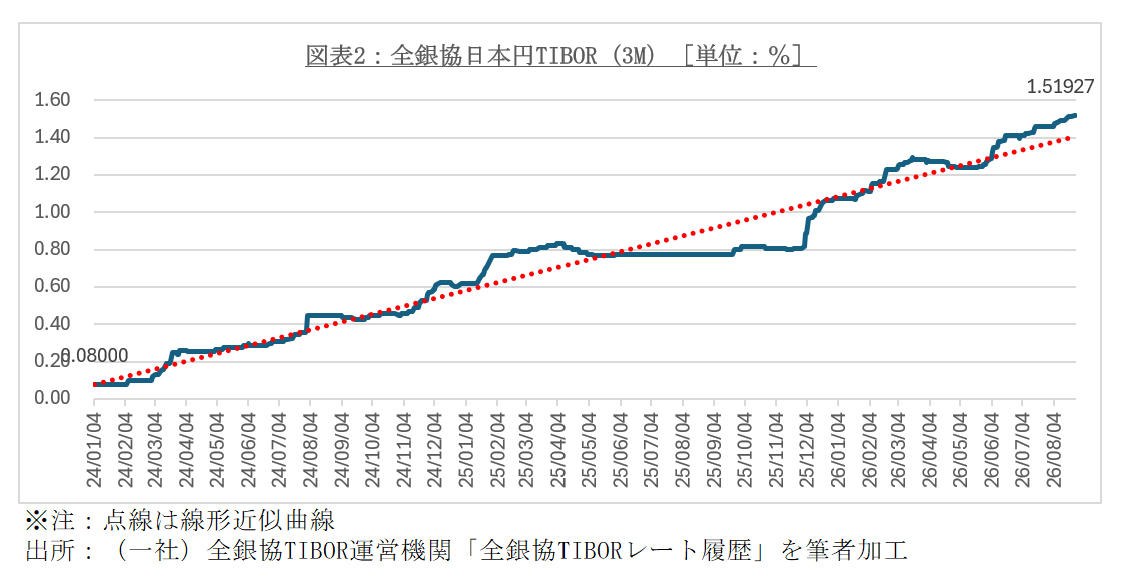
不動産業にそうした財務構造がみられる中、2024年3月のマイナス金利政策解除頃より、金利にはほぼ一貫した上昇傾向が認められる。都市銀行が大手不動産事業者などと変動金利融資取引を行う際に基準金利とすることが多い日本円TIBOR(タイボー:東京銀行間取引金利)3ヶ月(全銀協TIBORレート)の動きでも、2024年当初から既に1.43ポイント以上の上昇が認められる[図表2]。2024年の年初との比較では、先の試算の影響が既に3倍弱に達していることとなる。
大手各社の決算から読み解く金利負担リスクと資金調達の変化
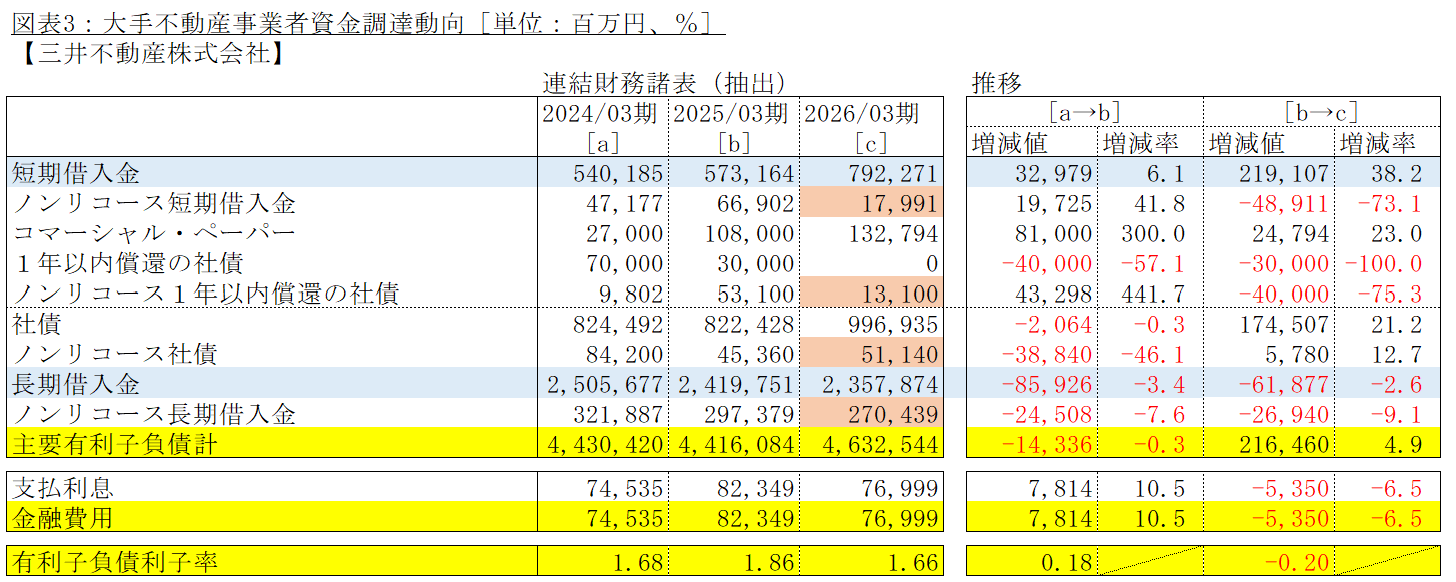
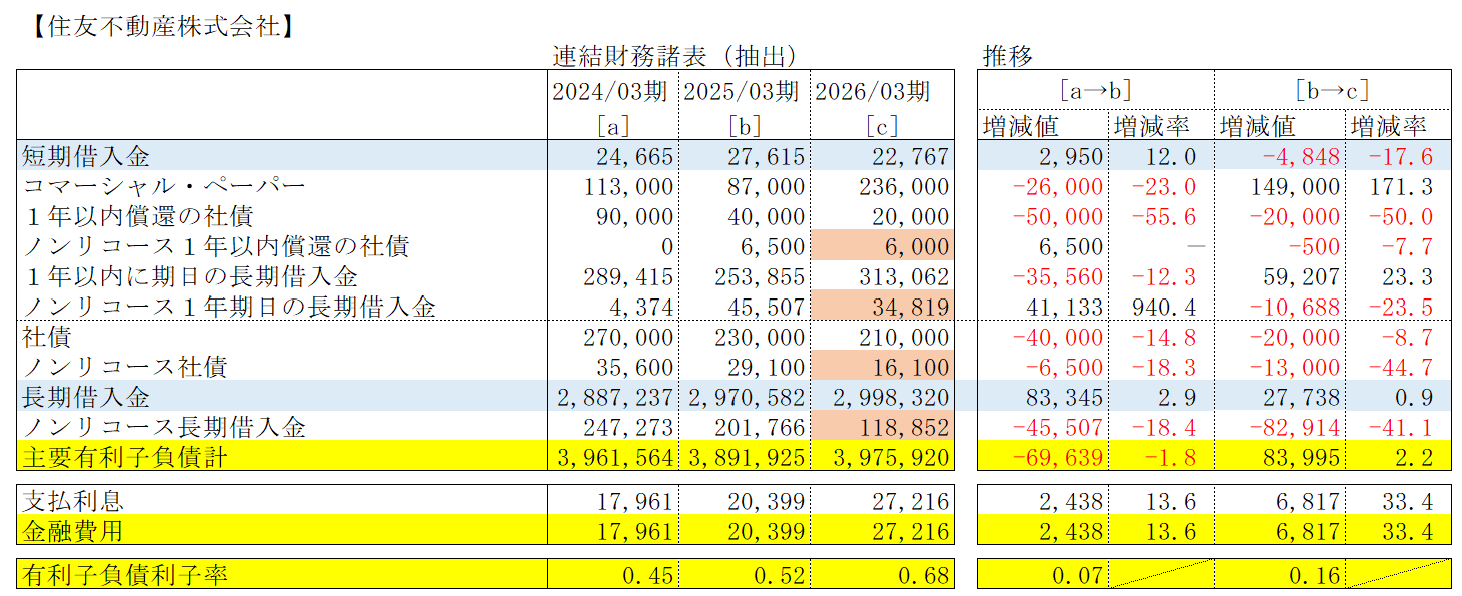
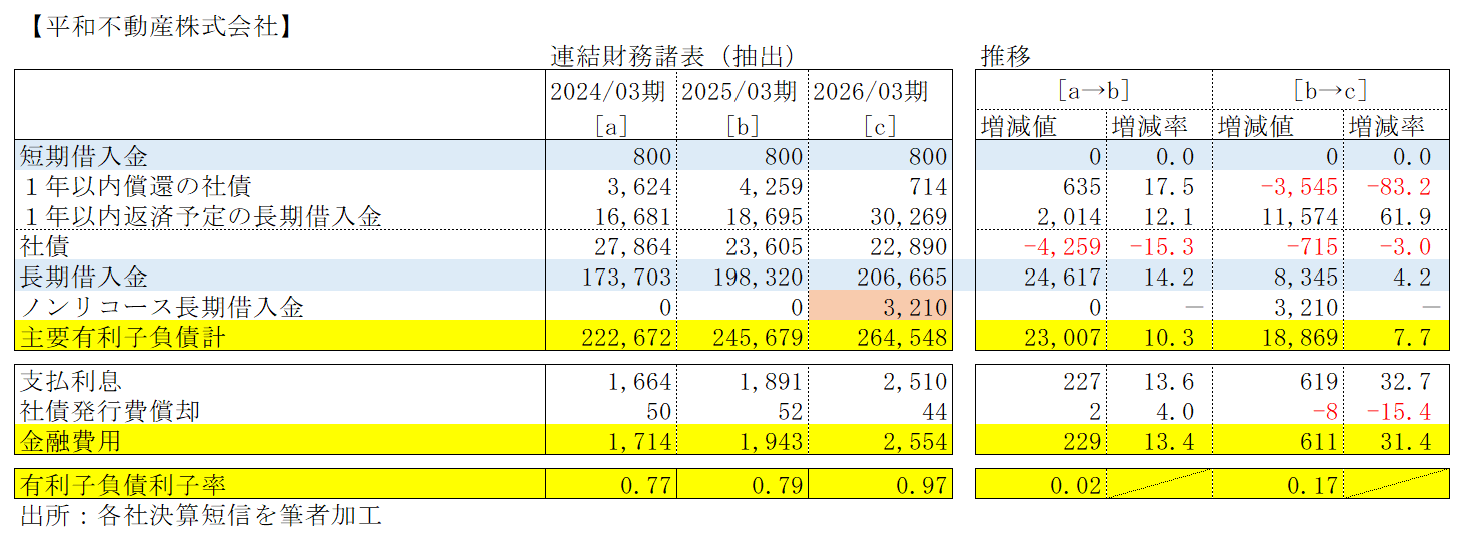
こうした金利上昇の影響が、大手各社の決算にどのような影響を及ぼしたのかをごく簡単に考察したい。対象先として三井不動産・住友不動産・平和不動産の3社を抽出し、資金調達面に着目した[図表3]。
大手3社の有利子負債規模と資金調達の比較
2026年3月期の有利子負債の規模は、三井不動産が4兆6,325億円、住友不動産がその約85%の3兆9,759億円、それらの一方で、平和不動産は2,645億円にとどまる。しかしながら、対2025年3月末比では、三井不動産、住友不動産、平和不動産の3社全てが順に4.9%、2.2%、7.7%増やしており、金利上昇を横目で睨みつつ資金調達を強化した動きが幅広く認められる。
今回特に注目したのは、実際の金利負担の変化だ。このため、金融費用を有利子負債で割って有利子負債利子率(=資金調達の総平均金利)を算出した。2025年3月末からの動きは、三井不動産が0.20ポイント引き下げて1.66%、住友不動産が0.16ポイント引き上げて0.68%、平和不動産が0.17ポイント引き上げて0.97%となった。
これらの動きを、有利子負債に占めるノンリコース型の資金調達の動きを踏まえて掘り下げたい。
三井不動産はノンリコース型縮小で利子率低下
2026年3月期、三井不動産はノンリコース型の借入金と社債によって3,526億円を調達しており、これらは全有利子負債の7.61%を占める。他方、2025年3月期にはそれよりも1,100億円多い4,627億円を調達し、比率も10.48%と1割を超えていた。
返済原資を融資対象のプロジェクトや物件から得られる収入に限定するノンリコースローンは、返済に行き詰まった際にも、遡及対象が対象プロジェクトや物件に限定される。金融機関側にしてみれば、他の事業や物件からの収益による補填が見込めない分だけリスクが高いため、それを金利に反映させることが一般的だ。よって、通常型よりも金利が高くなる。三井不動産は、相対的に金利の高いノンリコース型の調達を縮小し、通常型の社債などを増やしたことで、全体の利子率を引き下げたものと思われる。
住友不動産は銀行借入重視による低金利戦略
同業他社に比べ、有利子負債利子率が相対的に低い住友不動産の財務戦略は独特だ。保有する有形固定資産(≒不動産物件)の所在地別内訳で比較すると、三井不動産が「米国・その他地域合計」が全体の約27.20%に達している一方、住友不動産はほぼ全てを国内が占める。このため、海外物件の取得に必要な外貨建ての調達や外貨への両替等が要らない。
また、調達に占める社債の比率も三井不動産が約22.90%に達しているところ、住友不動産は6.34%に過ぎない。社債の発行を通じて幅広い投資家から資金を調達することよりも、とにかく低金利での調達にこだわり、割安な金融機関借入を重視した財務戦略が窺える。有価証券報告書提出日現在では、117先の金融機関と取引がある旨が記載されている。
この結果、期間10年を中心とした長期借入金を中心に8割以上の固定金利比率を維持することで、低金利時代の調達メリットを享受し続けている模様だ。金融機関が国債などの債券を毎月一定額投資し続ける投資方法を「ラダー(梯子)買い」と呼ぶが、それに似た印象を受ける。
そんな住友不動産もノンリコース型の調達を行っており、2026年3月期には合計で1,757億円に達する。有利子負債全体に占める比率は4.42%だ。2025年3月期は合計で2,828億円、占有率7.27%であったため、1年間に三井不動産とほぼ同額の1,071億円を減らした形だ。他方、全体に占める割合が三井不動産よりも小さかったため、その分だけ金利引下効果も限定的となった事態を見込む。
平和不動産はノンリコース長期借入金を初導入
2社に比べ、平和不動産の有利子負債の総額は相対的に小さいが、2026年3月期にノンリコース型の長期借入金による資金調達を初めて行っている。同社によれば、SPC(特別目的会社)のスキームに沿った借入金で、期間は5年くらいとのことであった。
同社の有利子負債に占める社債の占有率は8.92%であり、住友不動産同様に銀行借入中心で固定金利比率が8割近くに達しているところ、返済期日到来に伴う再調達時の固定金利の高さから、変動金利型を混ぜるようになってもきたと説明された。今回のノンリコース長期借入金が有利子負債全体に占める割合は僅か1.21%に過ぎないが、相対的に割高な金利であることが住友不動産以上に有利子負債利子率を引き上げた一因にもなったことだろう。
環境変化が不動産業界に及ぼす影響と今後の展望
8月26日現在の日本銀行の政策金利は1.00%だが、市場の見通しは1.50%付近を中心に、2.0%を超えると見るアナリストも現れている。長期金利(10年国債利回り)も3.00%前後がひとつの目安とされていたが、10年国債金利は8月18日に2.934%まで上昇した後、8月26日現在では2.892%となっている。3%を超えれば、次の到達点が3.25%や3.50%となる可能性もある。
地方銀行から不動産業への融資が増加していることに対し、金融庁が警告を発していたことも気掛かりだ。2月20日に共同通信が報じているが、金融庁側が地方銀行に懸念を文書で伝えた模様だ。金融機関側はコンピュータシステム上に取引業種をコード番号で入力しており、これらを含むデータが毎月などの頻度で金融庁に送付される。オフサイト・モニタリングと呼ばれる制度で、金融庁側は立入検査に入らずとも数値の動きを把握できる。
誤解を恐れずに言えば、いずれも不動産事業者にとっては逆風の環境にある。金利が下降局面に入るまでには相当の時間を要することが見込まれるため、中長期的には、投資家等から収益に占める手数料(フィービジネス)型収益比率の向上など事業モデル変革が求められる可能性がある。