



2026年5月13日、三井不動産(以下「同社」とする)が2026年3月期(以下「当期」とする)決算短信を公表した。本稿では、このうち特徴的と見込んだ箇所をごく簡単に解説する。
【関連リンク】
2026年3月期 決算短信〔日本基準〕(連結)-三井不動産株式会社
IR情報 三井不動産株式会社
関西電力を超える資産規模
最初に、売上や財政状態の動きに着目した。材料は当期と前年(以下「前期」とする)の決算短信で、計算値は黄色く着色した。
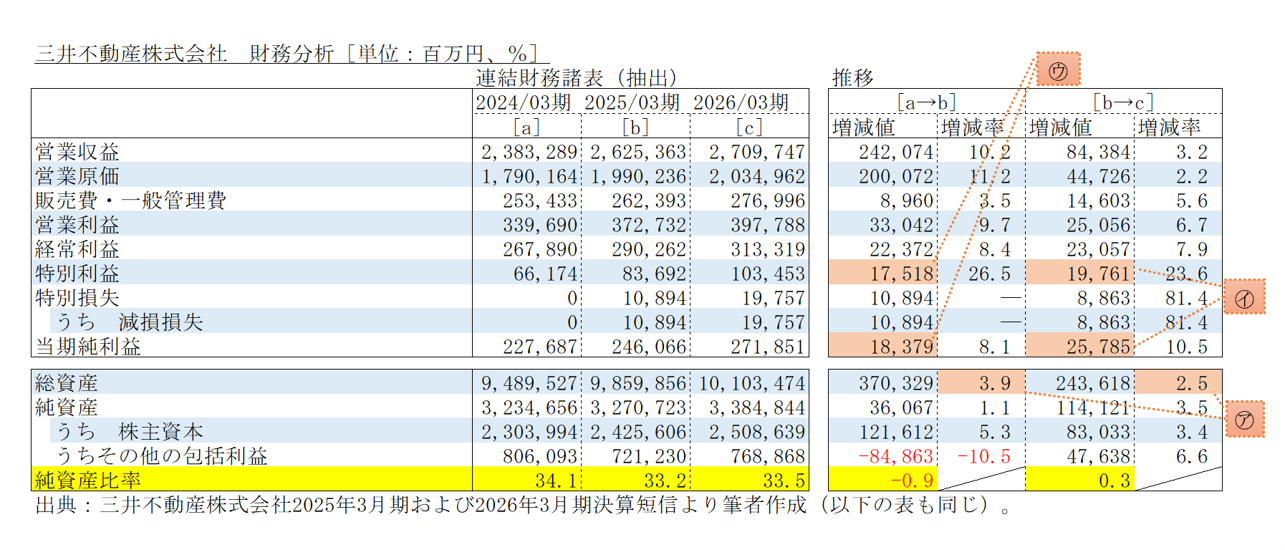
まずもって目を奪われたのは、(ア)で示した一昨年(以下「前々期」とする)から前期までと前期から当期までの総資産の伸びだ。この結果、総資産は10兆円を超え、証券取引所上場企業順位でもエネルギー大手の関西電力の総資産を上回った。もちろん、不動産業界では最大規模だ。
営業収益、経常利益の伸び率は、総資産の伸び率を上回り、資産をより有効に活用できるようになった。当期純利益も前期比で10.5%増と2桁以上の伸びとなっている。他方、(イ)で示した通り、伸張額257億円のうち197億円を特別利益が占める。(ウ)で示した前期の対前々期に占める9割超(95.32%)には及ばないものの、8割近い(76.64%)占有率だ。
当期の特別利益1,034億円の内訳は、固定資産と有価証券の売却益がほぼ半々となっている。同社が、土地や株式の含み益を実現させながら、当期純利益を伸ばしている様子がうかがえる。
これらの一方、取得した資産の収益性低下・時価下落等に伴う当期の減損処理は197億円であり、それが特別損失の全てでもある。10兆円を超える同社の資産規模からすればわずかな金額に過ぎず、同社の仕入れの目利き力の高さを裏付けている。
独自の資金調達姿勢
次に、資金繰り面に注目した。
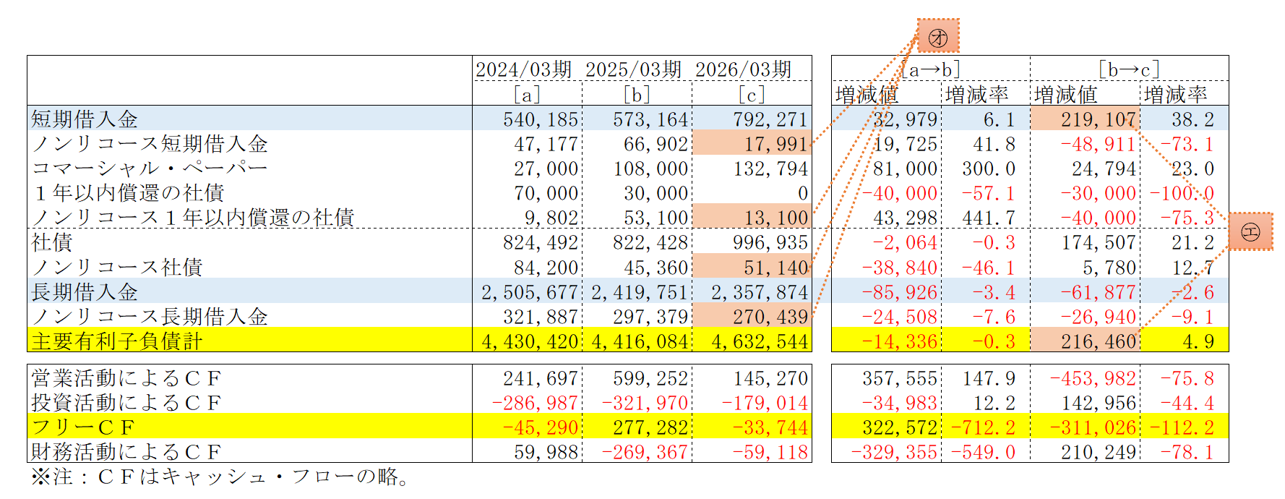
同社は前期に有利子負債を143億円減らしているが、当期は2,164億円増やし、4兆6,325億円としている。そのうち約半分の2兆3,578億円が長期借入金であり、社債の占有率がそれほど高くない。
その一方で、(エ)で示した通り、当期に増やした有利子負債のうち最も多額なのは短期借入金で、逆に長期借入金を減らしている。金利が上昇する局面ゆえに、「低いうちに借りておこう」と借入期間を長期化する事業者が多い中では異色の行動だ。
このように独自色の強い同社の財務戦略を象徴する施策が、(オ)で示したノンリコース関係の有利子負債だろう。借入金と社債おのおのの短期・長期を合わせた合計額は3,526億円に達する。同社の有利子負債に占める比率は7.61%に過ぎないが、返済原資をプロジェクトから得られる収益に限るノンリコース形態の調達は、プロジェクト毎の収益性を資金の出し手に否応なしに明らかにする。
同社としては、プロジェクトに採算性が認められればその都度資金調達が可能であり、金利動向に関わらず必要な資金を必要なだけ調達すれば良い、と捉えているということなのかもしれない。どんぶり勘定をできるだけ排し、プロジェクトごとの収益性を高めるためにも、関係者に適切な緊張感をもたらすノンリコース形態の調達が有効と認識している可能性を見込む。


