

かつての「住宅すごろく」は、進学や就職を機に賃貸物件に住み、結婚や出産など人生の変化に合わせて住み替え、最終的に持ち家を取得するという道筋が一つのモデルとされていた。 住宅を購入することは、暮らす場所を得るだけでなく、将来のために資産をつくることでもあった。
しかし、寿命が延び、ライフスタイルも多様化するなかで、その「上がり」の後にも暮らしは続いていく。一戸建てに住み続けるだけでなく、売却して住み替えたり、介護を見据えて住まいを変えるなど、住宅とのかかわり方にも変化が生まれている。
「家を買って、最後は子どもに残す」だけではない。自分が暮らしている間に、住宅が持つ資産価値をどう使うのか。マイホーム購入の先にある、もう一つの住宅との付き合い方を考えてみたい。
「住み続けながら、家を使う」という選択
家の価値を、その後の暮らしに割り当てる方法としては、たとえば、医療や介護にかかる費用、バリアフリー改修の費用に充てること、子どもの独立後に家を売却して、よりコンパクトな住まいへ住み替えること、年金などの収入だけでは足りない生活費を補うことなどが考えられる。
このような家の活用方法の一つに、自宅に住み続けながら、その家を担保に資金を借り入れるリバースモーゲージがある。これは、借り入れ後は利息のみを支払い、契約者の死亡後に、自宅の売却等によって元金を一括返済する仕組みである。
ただし、住宅を所有していれば誰でも利用できるわけではない。契約者の年齢、住宅の立地や状態、担保評価額、借り入れた際の用途など、金融機関や商品ごとに条件が設けられている。
たとえば、住宅金融支援機構の「リ・バース60」では、融資限度額は原則として担保評価額の50%または60%であり、長期優良住宅の場合は55%または65%となるなど、住宅の性能や年齢によって異なる上限が設定されている 。また、資金の使い道は住宅の建設・購入、リフォーム、住宅ローンの借換えなど、住宅関連に限られる。一方、金融機関によっては生活費などにも利用できる商品があるため、使用目的に応じて個別に確認する必要がある。

このように、リバースモーゲージは、家を相続対象の財産として残す必要性が低く、かつ今の家に住み続けながら建て替えや改修をしたい人、あるいは住み替えのために家の価値を使いたい人などにとっては選択肢の一つとなる。一方で、子どもに家そのものを残したい場合には、将来の返済や売却の可能性を含めて、「子どもにこの家を相続したい気持ちがあるのか」といった点も含め、家族と十分に話し合っておく必要がある。
持ち家は「住む場所」であると同時に、「資産としての価値を持つもの」でもある。ただし、その価値を持っていることと、実際に活用できることは同じではない。リバースモーゲージは、住み続けることと資産として活用することを両立させることが可能になる一方で、その使い方には条件や制約がある仕組みであることを理解しておかねばならないだろう。
受け継がれた家は、どう活かされているのか
総務省の調査によると、高齢者のいる世帯が居住する住宅の所有の関係別に割合をみると、持ち家が81.6%、借家が18.2%となっている。よって、高齢期を迎える人の多くは、「住む場所」であると同時に、住宅という資産を保有しているといえる。
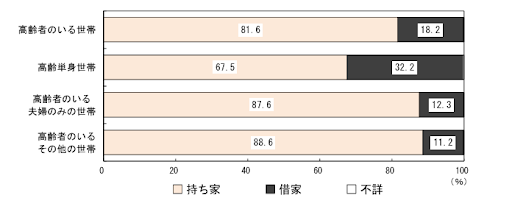 出典:総務省 2023年 (令和5年)住宅・土地統計調査
高齢者が保有している住宅を相続した人は、その資産を活用しているのか。
国土交通省が発表した2024年空き家所有者実態調査結果を確認すると、現在の空き家の57.9%が相続によって発生し、85.2%が空き家のまま所有されている。相続によって住宅を取得しても、その後の活用や処分の方針が定まらないまま所有されているケースが多いのだ。
このデータからは、住宅は必ずしも「最後に誰かへ残すもの」としてだけ考える必要はないということが見えてくる。それであれば、自分が暮らしている間に、その価値を自分自身のために使うという発想も、選択肢の一つになるのではないだろうか。
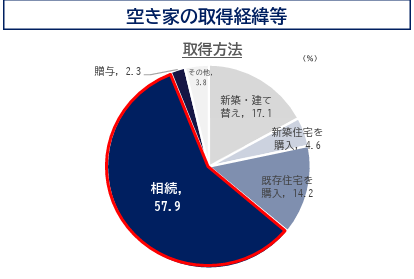 出典:国土交通省 2024年(令和6年)空き家所有者実態調査
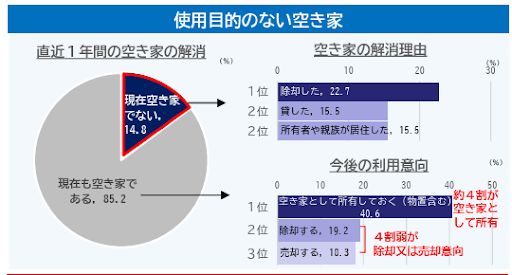 ※出典:国土交通省 令和6年(2024年)空き家所有者実態調査結果
「いくらの家なのか」だけではなく、「その価値をどう使えるのか」
近年、東京都心のマンションでは、購入価格や売却価格が1億円を超えるケースも珍しくなくなった。住宅価格が上昇すれば、持ち家が資産として持つ価値も大きくなる。
しかし、住宅の価格が高いことと、その価値を実際の暮らしに活用できることは、必ずしも同じではない。
住宅を担保に資金を借りる場合、融資額は市場での売却価格そのものではなく、金融機関が算定する担保評価額をもとに決まる。さらに、融資限度額は担保評価額の一定割合にとどまり、年齢や築年数、立地、建物の状態などによっても条件は異なる。既存の住宅ローンが残っていれば、借り換えなどに充てることになり、実際に手元に残る金額に心許なさを感じることもありそうだ。
また、借り入れた資金を何に使えるかも、商品によって異なる。住宅の建設や購入、リフォーム、住宅ローンの借換えなどに限られるものもあれば、生活費などに使えるものもある。つまり、家に一定の資産価値があったとしても、その全額を、必要なタイミングで、自由に使えるわけではない。
家を売却する場合も同じである。売却価格から住宅ローンの残債や諸費用を差し引けば、手元に残る金額は変わる。住み替え先の住宅費用や引越し費用も必要になるため、「家を売れば資金ができる」と単純に考えることはできない。
持ち家を「資産」として考えることは、価格の上昇や売却益の可能性だけを見ることではない。その家は、どのような条件で、どの程度の資金に変えられるのか。住み続けるのか、住み替えるのか、誰に引き継ぐのか。家の価値を使う場面では、住宅そのものの価格だけで判断できるものではないし、「家を残す」か「家を使う」かという単純な二者択一ではない。家を残すことを選んでも、改修や住み替えによって暮らし方を変えることはできる。一方、家の価値を使おうとしても、立地や建物の状態、ローンの残債、家族の意向などによって、選べる方法は限られる。
マイホーム購入の先にあるのは、住宅を所有し続けることだけではない。自分や家族の暮らしにとって、その家をどのように使い、いつ、どのような形で手放すのか。購入時点ではなく、購入後の長い時間を見据えて考えることが、これからの住宅選びには求められる。
出典:住宅金融支援機構「リ・バース60」

執筆:LIFULL HOME'S総研 研究員 宮廻 優子
2006年にLIFULLへ入社。LIFULL HOME'Sの広告審査業務やガイドライン策定を通じて、不動産情報の正確性と信頼性の向上に取り組む。国土交通省の推進する不動産IDの有用性を検証するモデル事業への採択など、おとり物件撲滅の加速業界全体の透明性とデータ基盤の高度化を通じて、仕組みによる情報精度の向上と安心できる住まい探しの実現を推進している。また、RSC(不動産情報流通推進協議会)において、省エネ性能ラベルの普及拡大についても取り組む。